22 de outubro de 2026
Previsão da Inadimplência Agregada no Sistema Financeiro Brasileiro por Modelo Sarimax com Variáveis Macroeconômicas
Kleyton Santos Rodrigues de Sousa; Luiz Henrique Lino de Oliveira
DOI: 10.22167/2675-6528-202603755
Artigo derivado de Trabalho de Conclusão de Curso (TCC), com conteúdo baseado no trabalho original do aluno e adaptado ao formato editorial da Revista E&S com apoio da ferramenta ResumeAI, solução de inteligência artificial desenvolvida pelo Instituto Pecege para síntese e organização textual.
Resumo
A inadimplência agregada no sistema financeiro brasileiro é um indicador crucial de risco de crédito, cuja previsão é regulamentada pelas Resoluções CMN n.° 4.557/2017 e 4.966/2021 para a mensuração prospectiva de perdas esperadas. Modelou-se e previu-se a inadimplência agregada por meio do modelo SARIMAX, projetando sua trajetória até dezembro de 2026 sob cenários otimista, base e pessimista. Utilizaram-se 164 observações mensais (julho/2012 a fevereiro/2026) e variáveis macroeconômicas como desemprego, Selic, IPCA, IBC-Br e endividamento das famílias. A especificação com variáveis contemporâneas foi selecionada com base em critérios de informação e estabilidade dos coeficientes, e o diagnóstico dos resíduos confirmou adequação estatística, com MAPE de 3,12%. A inadimplência histórica variou entre 4,33% e 7,64%. A estimação identificou o desemprego (β = 0,2534; p < 0,001) e a Selic (β = 0,2128; p < 0,001) como principais determinantes positivos, com forte persistência temporal (AR(1) = 0,8965). A Selic exibiu correlação crescente com a inadimplência (r = 0,62 no lag 12), enquanto o desemprego demonstrou efeito contemporâneo (r = 0,33). As projeções indicaram inadimplência entre 6,30% e 7,98% em dezembro de 2026, com uma amplitude de 1,68 ponto percentual, evidenciando implicações diretas para o dimensionamento de provisões nas instituições financeiras.
Palavras-chave: Desemprego; Modelagem preditiva; Política monetária; Provisão de perdas; Séries temporais.
1. Introdução
A inadimplência agregada no sistema financeiro brasileiro, definida como a proporção do saldo devedor com atraso superior a noventa dias em relação ao saldo total das operações de crédito, representa um dos principais indicadores de risco de crédito monitorados pelo Banco Central do Brasil (BCB, 2024). A previsão desse indicador é uma exigência regulatória formal, estabelecida pelas Resoluções do Conselho Monetário Nacional (CMN) de número 4.557/2017 e 4.966/2021. Essas normativas impõem uma abordagem prospectiva na mensuração de perdas esperadas, demandando a consideração de projeções razoáveis sobre condições econômicas futuras (CMN, 2017; CMN, 2021; Basel Committee on Banking Supervision, 2015).
O comportamento da inadimplência está intrinsecamente associado a condições macroeconômicas. Quando o desemprego aumenta, a renda das famílias diminui e a capacidade de honrar dívidas se deteriora. Similarmente, a elevação das taxas de juros encarece as prestações de contratos indexados e torna o refinanciamento de dívidas mais oneroso. A desaceleração da atividade econômica, por sua vez, compromete tanto o fluxo de renda quanto a geração de caixa das empresas (Mishkin, 2016; Bernanke; Gertler, 1989). É importante notar que esses mecanismos de transmissão não são instantâneos, e o impacto de choques econômicos sobre a inadimplência tipicamente se manifesta com defasagens de semanas a meses, o que ressalta a importância da compreensão do comportamento temporal dessas variáveis para a modelagem preditiva (Gujarati; Porter, 2011; Enders, 2015).
Para as instituições financeiras, a inadimplência impacta diretamente a constituição de provisões para perdas esperadas, afetando o resultado financeiro e a capacidade de concessão de novos créditos (BCB, 2024; Basel Committee on Banking Supervision, 2015). Para os tomadores de crédito, resulta em negativação cadastral, restrição ao acesso a financiamentos e elevação dos custos de crédito futuro. No plano macroeconômico, choques de inadimplência sistêmica podem amplificar ciclos recessivos ao restringir o crédito agregado, conforme documentado por Boudoukh et al. (2009) e Jiménez et al. (2008) em contextos internacionais, e por Barbosa (2007) no caso brasileiro, em que o comprometimento da renda das famílias com dívidas atingiu patamares historicamente elevados na última década. A inadimplência no sistema financeiro brasileiro variou entre 4,33% e 7,64% no período de julho de 2012 a fevereiro de 2026, com uma média histórica de 5,96%, evidenciando a volatilidade e a relevância do tema.
A literatura sobre previsão de inadimplência é vasta e multidisciplinar (Thomas; Crook; Edelman, 2017; Bellotti; Crook, 2009). Estudos anteriores, como o de Barbosa (2007), aplicaram modelos Autorregressivos Integrados de Média Móvel (ARIMA) à inadimplência agregada, demonstrando a influência do ciclo econômico sobre o risco de crédito. Jiménez et al. (2008) e Boudoukh, Richardson e Whitelaw (2009) evidenciaram como choques macroeconômicos afetam a probabilidade de inadimplência em diferentes horizontes temporais. Mais recentemente, Machado (2025) conduziu uma análise comparativa entre modelos ARIMA, ARIMA com variáveis exógenas (ARIMAX), redes neurais e modelos híbridos aplicados à inadimplência de instituição financeira brasileira. A escolha de modelos de séries temporais com variáveis exógenas, como o SARIMAX, é justificada pela sua capacidade de capturar a persistência temporal do indicador e incorporar a influência de fatores macroeconômicos, oferecendo interpretabilidade e adequação para a finalidade prospectiva.
Diante da importância da inadimplência como indicador de risco de crédito e da exigência regulatória por abordagens prospectivas, a capacidade de prever sua trajetória com precisão torna-se fundamental para a gestão de risco e o dimensionamento de provisões. O objetivo deste trabalho é modelar e prever a inadimplência agregada do sistema financeiro brasileiro por meio do modelo SARIMAX(1,0,1) com variáveis macroeconômicas exógenas contemporâneas, projetando sua trajetória de julho de 2012 até dezembro de 2026 sob cenários otimista, base e pessimista, de forma a subsidiar análises de risco e o dimensionamento de provisões em conformidade com o arcabouço regulatório vigente.
2. Material e Métodos
Os dados foram obtidos exclusivamente de fontes públicas oficiais. As séries macroeconômicas mensais foram coletadas via Interface de Programação de Aplicações [API] do Sistema Gerenciador de Séries Temporais [SGS] do Banco Central do Brasil, e a taxa de desemprego foi extraída da Pesquisa Nacional por Amostra de Domicílios [PNAD] Contínua do Instituto Brasileiro de Geografia e Estatística [IBGE]. A amostra compreende o período de julho de 2012 a fevereiro de 2026, totalizando 164 observações mensais após o pré-processamento. A variável dependente — inadimplência total do sistema financeiro (BCB, série 25464) — é definida como a proporção do saldo devedor com atraso superior a 90 dias em relação ao saldo total das operações de crédito, expressa em percentual. O tratamento de dados incluiu: remoção de observações ausentes na série de inadimplência; interpolação linear para os períodos sem observação no desemprego, decorrentes da periodicidade trimestral da PNAD Contínua; criação de variáveis de defasagem (“lags” de 1, 3 e 6 meses) durante o pré-processamento para garantir que todas as observações utilizadas possuíssem histórico completo das variáveis macroeconômicas, o que resultou no início da amostra em julho de 2012. Todo o processamento dos dados, a estimação do modelo SARIMAX e os testes de diagnóstico foram conduzidos em Python, utilizando a biblioteca “statsmodels” para a modelagem estatística e as bibliotecas “matplotlib” e “seaborn” para a geração das visualizações apresentadas neste trabalho.
Foram selecionadas cinco variáveis exógenas com base em relevância econômica e evidências da literatura, todas incluídas no modelo em suas versões contemporâneas. A Tabela 1 consolida as características de todas as variáveis do conjunto de dados utilizado no modelo.
Tabela 1: Descrição das Variáveis do Conjunto de Dados (Jul/2012-Fev/2026).
Fonte: Elaboração própria com base em BCB/SGS e IBGE/PNAD Contínua.
| Variável | Descrição | Unidade | Fonte / Série | Periodicidade | Papel no modelo |
|---|---|---|---|---|---|
| Inadimplência | Proporção do saldo devedor com atraso >90 dias sobre o saldo total de crédito do SFN | % | BCB / Série 25464 | Mensal | “TARGET” (variável dependente) |
| Desemprego | Taxa de desocupação da força de trabalho [PNAD Contínua] | % | IBGE / PNAD Contínua | Trimestral (interpolada) | Exógena contemporânea |
| Selic | Taxa básica de juros média mensal (custo do crédito) | % a.a. | BCB / Série 432 | Mensal | Exógena contemporânea |
| IPCA 12m | Inflação acumulada em 12 meses (pressão sobre renda real) | % | BCB / Série 13522 | Mensal | Exógena contemporânea |
| IBC-Br | Índice de Atividade Econômica do BCB (“proxy” mensal do PIB) | Índice | BCB / Série 24363 | Mensal | Exógena contemporânea |
| Endividamento das Famílias | Comprometimento do passivo das famílias em relação à renda (vulnerabilidade financeira) | % | BCB / Série 20682 | Mensal | Exógena contemporânea |
Como análise exploratória complementar, foram calculadas as correlações cruzadas [CCF – “Cross-Correlation Function”] entre a inadimplência e cada variável macroeconômica para defasagens de 0 a 12 meses. O objetivo dessa análise é caracterizar o horizonte temporal de transmissão entre os indicadores macroeconômicos e o risco de crédito, contribuindo para a interpretação dos resultados do modelo. É importante ressaltar que essa análise tem caráter exploratório: as variáveis exógenas foram incluídas no modelo SARIMAX em suas formas contemporâneas, conforme especificação do código de modelagem.
A escolha do modelo SARIMAX(1,0,1) foi baseada em três critérios. Do ponto de vista teórico, o modelo combina a estrutura autorregressiva [AR] que captura a forte persistência temporal da inadimplência com variáveis exógenas macroeconômicas contemporâneas, tornando-o adequado para a finalidade prospectiva do trabalho: gerar previsões sob cenários alternativos de condições econômicas. Do ponto de vista estatístico, a especificação ARIMA(1,0,1) foi selecionada com base nos menores valores dos critérios de informação AIC (6,03) e BIC (30,73) entre as combinações testadas. Do ponto de vista comparativo, o SARIMAX tem a vantagem adicional da interpretabilidade: cada coeficiente possui significado econômico direto, atributo valorizado em contextos regulatórios. A formulação do modelo é:
yt = c + β1 · desempregot + β2· selict + β3· ipcit + ẞ4· ibcbrt + ẞ5· endividt + p1 • (yt – 1 — μt − 1) + 01· εt − 1 + ɛt
onde os parâmetros foram estimados pelo método de máxima verossimilhança com covariância [OPG].
Após a estimação, foram definidos três cenários para projeção até dezembro de 2026, ancorados nas perspectivas econômicas disponíveis no período de elaboração deste trabalho (março de 2026). O cenário base foi calibrado a partir das medianas do Boletim Focus do Banco Central do Brasil (BCB, 2026a), que projetava Selic de 12,50% ao final de 2026, IPCA de 4,17% e desemprego médio anual de aproximadamente 5,8% para o período — valores utilizados como referência central e ajustados para os níveis da variável ao longo do horizonte de projeção do modelo. Os cenários otimista e pessimista foram construídos como desvios simétricos em relação ao cenário base, representando trajetórias de afrouxamento monetário e convergência do mercado de trabalho para patamares historicamente favoráveis (cenário otimista), e de deterioração fiscal, persistência inflacionária e elevação da taxa de juros acima do projetado (cenário pessimista), em linha com a metodologia de construção de cenários de estresse adotada em análises de risco de crédito (BCB, 2024). O cenário otimista pressupõe queda do desemprego para 4,5%, Selic de 8,5%, IPCA de 3,5%, IBC-Br de 145 e endividamento de 120. O cenário base considera desemprego de 6,0%, Selic de 12,5%, IPCA de 5,0%, IBC-Br de 140 e endividamento de 125. O cenário pessimista contempla desemprego de 9,0%, Selic de 16,0%, IPCA de 7,0%, IBC-Br de 120 e endividamento de 150. Em todos os cenários, as variáveis foram mantidas constantes ao longo do horizonte de projeção, o que constitui uma simplificação metodológica a ser considerada na interpretação.
3. Resultados e Discussão
Análise exploratória dos dados
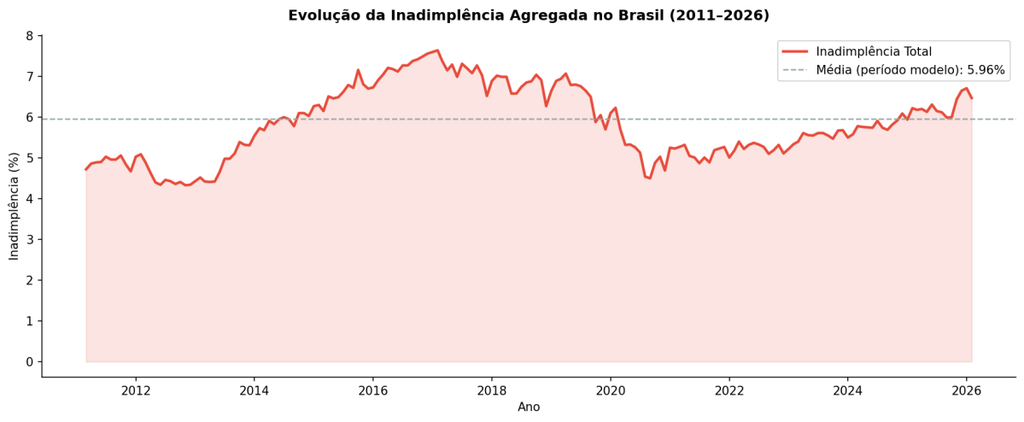
A evolução histórica da inadimplência agregada no sistema financeiro brasileiro, conforme a Figura 1, exibiu um comportamento cíclico com três fases distintas. Entre 2012 e 2017, observou-se um ciclo de alta, atribuído ao agravamento das condições macroeconômicas durante a recessão de 2015–2016, com aumento do desemprego, queda da renda real e deterioração da confiança dos consumidores. O pico em 2020 foi associado à pandemia de COVID-19, que provocou forte contração da atividade econômica, embora políticas emergenciais tenham atuado temporariamente para conter a inadimplência. A partir de 2021, uma nova trajetória de elevação da inadimplência foi observada, principalmente devido ao ciclo de aperto monetário, que encareceu o custo do crédito e aumentou o comprometimento de renda das famílias.
No período analisado (julho de 2012 a fevereiro de 2026), a inadimplência variou entre 4,33% e 7,64%, com média de 5,96% e desvio padrão de 0,87 ponto percentual. A persistência da inadimplência acima da média histórica no período pós-2020 sugere uma possível mudança estrutural nas condições de crédito, relacionada à maior alavancagem das famílias e a um ambiente prolongado de juros elevados. A amplitude de 3,3 pontos percentuais entre os valores mínimo e máximo reforça a relevância de modelos que incorporam variáveis macroeconômicas para a previsão do risco de crédito.
Figura 1: Evolução da Inadimplência Agregada no Brasil (2011–2026). Linha tracejada indica a média do período do modelo (5,96%).
Fonte: Elaboração própria com base em BCB/SGS (2026).
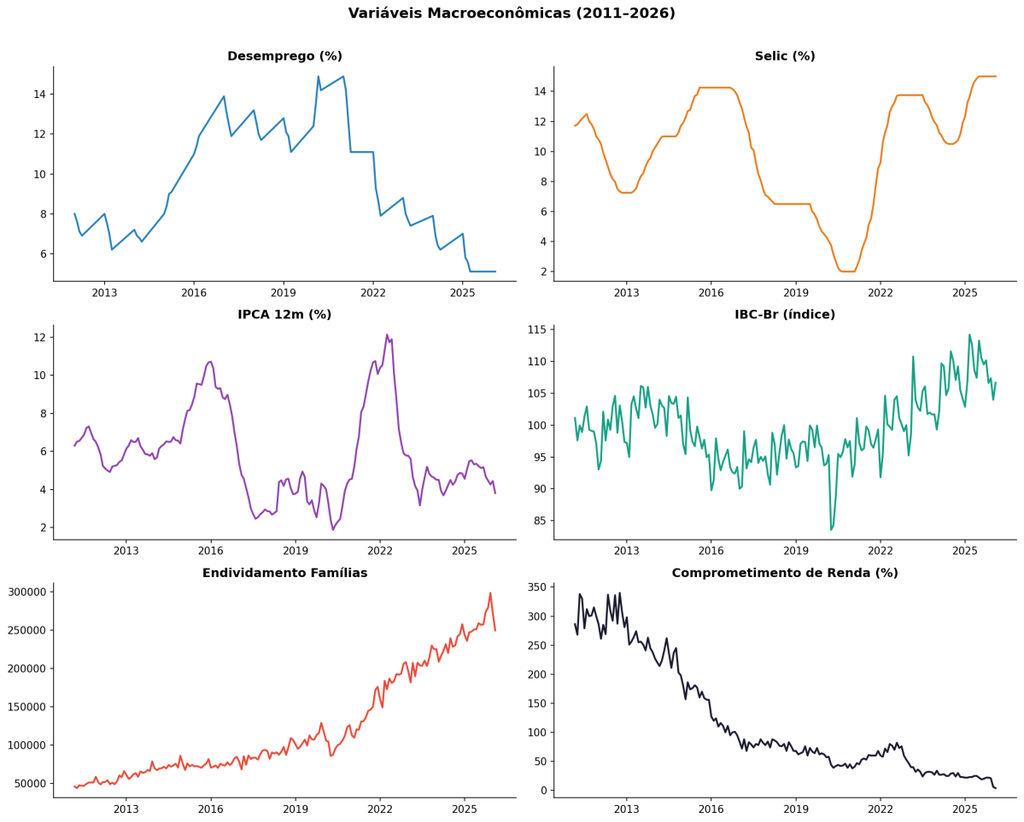
A Figura 2 ilustra a evolução das variáveis macroeconômicas utilizadas no modelo. O desemprego variou de 5,1% a 14,9%, com pico em 2017. A taxa Selic oscilou entre 2,0% e 15,0%, atingindo mínima histórica em 2020 e apresentando elevação acentuada entre 2021 e 2023. O IPCA em 12 meses variou entre 1,88% e 12,13%, com pico em 2022. O IBC-Br variou entre 83,57 e 114,20, com queda em 2020 e recuperação subsequente. A visualização conjunta dessas séries revela que o período pandêmico concentrou o maior choque no IBC-Br e a mínima histórica da Selic, antecedendo a escalada inflacionária de 2021–2022. Entre 2023 e 2025, a Selic permaneceu em patamares elevados mesmo com a desaceleração do IPCA, indicando um cenário de juros reais elevados que pressiona o custo do endividamento das famílias. Essa interação entre as variáveis justifica sua inclusão conjunta no modelo SARIMAX.
Figura 2: Evolução das Variáveis Macroeconômicas Utilizadas no Modelo (2011–2026).
Fonte: Elaboração própria com base em BCB/SGS e IBGE/PNAD Contínua (2026).
A Tabela 2 apresenta as estatísticas descritivas das variáveis. A inadimplência teve uma média de 5,96% e desvio padrão de 0,87. O desemprego médio foi de 9,66%, com desvio padrão de 2,88. A Selic apresentou média de 9,85% e desvio padrão de 3,85. O IPCA 12m teve média de 5,81% e desvio padrão de 2,43. O IBC-Br registrou média de 99,51 e desvio padrão de 5,61. O endividamento das famílias teve média de 129.019 e desvio padrão de 67.247.
Tabela 2. Estatísticas Descritivas das Variáveis (Jul/2012–Fev/2026, N=164)
| Variável | Descrição | Unidade | Fonte / Série | Periodicidade | Papel no modelo |
|---|---|---|---|---|---|
| Inadimplência | Proporção do saldo devedor com atraso >90 dias sobre o saldo total de crédito do SFN | % | BCB / Série 25464 | Mensal | “TARGET” (variável dependente) |
| Desemprego | Taxa de desocupação da força de trabalho [PNAD Contínua] | % | IBGE / PNAD Contínua | Trimestral (interpolada) | Exógena contemporânea |
| Selic | Taxa básica de juros média mensal (custo do crédito) | % a.a. | BCB / Série 432 | Mensal | Exógena contemporânea |
| IPCA 12m | Inflação acumulada em 12 meses (pressão sobre renda real) | % | BCB / Série 13522 | Mensal | Exógena contemporânea |
| IBC-Br | Índice de Atividade Econômica do BCB (“proxy” mensal do PIB) | Índice | BCB / Série 24363 | Mensal | Exógena contemporânea |
| Endividamento das Famílias | Comprometimento do passivo das famílias em relação à renda (vulnerabilidade financeira) | % | BCB / Série 20682 | Mensal | Exógena contemporânea |
Fonte: Elaboração própria (Python/pandas, 2026).
A análise de correlações cruzadas (CCF) para defasagens de 0 a 12 meses revelou comportamentos distintos. O desemprego apresentou correlação positiva mais expressiva no lag 0 (r = 0,33), com efeito predominantemente contemporâneo. A Selic mostrou um padrão oposto, com correlação crescente com a defasagem, atingindo r = 0,62 no lag 12, refletindo o mecanismo gradual de transmissão do custo do crédito. O IBC-Br apresentou correlação negativa mais expressiva no lag 0 (r = -0,27), enquanto o IPCA teve correlação próxima de zero no curto prazo (r = -0,09 no lag 0), crescendo modestamente em lags mais longos. Essa análise reforça que a Selic e o desemprego são os vetores macroeconômicos mais relevantes para a dinâmica da inadimplência, atuando com horizontes temporais distintos.
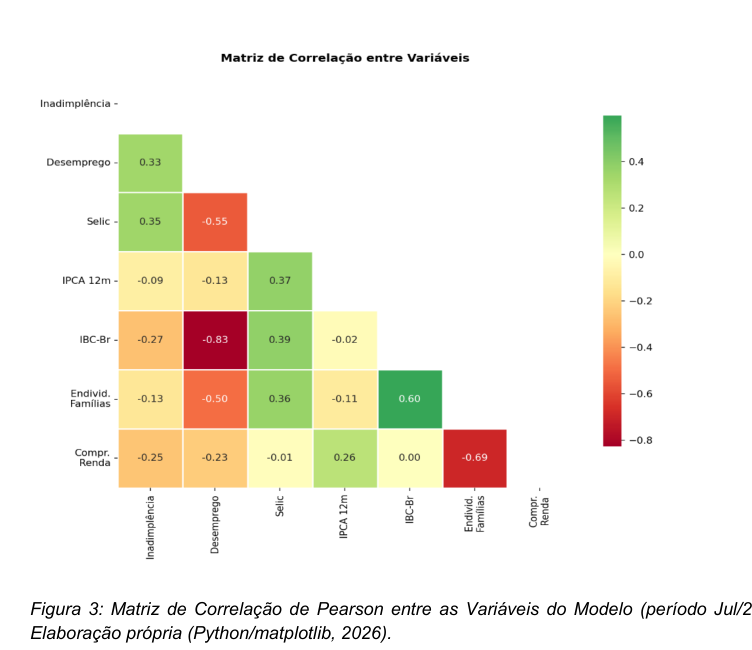
A matriz de correlação de Pearson (Figura 3) confirmou correlação positiva entre inadimplência e desemprego (r = 0,33) e com a Selic (r = 0,35), além de correlação negativa com o IBC-Br (r = -0,27). A correlação negativa intensa entre Selic e desemprego (r = -0,55) refletiu o ciclo de política monetária brasileiro, enquanto a correlação entre IBC-Br e desemprego (r = -0,83) evidenciou a relação clássica entre atividade econômica e mercado de trabalho. A correlação entre endividamento das famílias e Selic (r = -0,50) sugeriu que o endividamento tendia a se acumular em períodos de juros baixos. Essas inter-relações sinalizam a presença de multicolinearidade moderada entre os regressores, o que justifica cautela na interpretação isolada de cada coeficiente.
Figura 3: Matriz de Correlação de Pearson entre as Variáveis do Modelo (período Jul/2012–Fev/2026).
Fonte: Elaboração própria (Python/matplotlib, 2026).
A análise descritiva das distribuições indicou que a inadimplência exibiu mediana em torno de 6%, com amplitude interquartil compacta (aproximadamente 5,3% a 6,5%) e ausência de outliers extremos, sugerindo que a série se manteve em um intervalo relativamente estável. O desemprego apresentou mediana próxima de 9%, com outliers superiores acima de 14%, correspondentes ao pico da recessão de 2017. A Selic exibiu a maior amplitude interquartil (de aproximadamente 6,5% a 13,5%), com outliers inferiores próximos de 2%, correspondentes ao período de taxa historicamente baixa durante a pandemia. O IPCA 12m apresentou mediana próxima de 5% e três outliers superiores acima de 10%, capturando os episódios inflacionários de 2015–2016 e 2021-2022.
Estimação do modelo e análise dos coeficientes
O modelo SARIMAX(1,0,1) foi estimado sobre 164 observações mensais. A escolha do modelo foi baseada em critérios teóricos, estatísticos e comparativos. Teoricamente, o modelo combina a estrutura autorregressiva, que captura a forte persistência temporal da inadimplência, com variáveis exógenas macroeconômicas contemporâneas, sendo adequado para gerar previsões sob cenários alternativos. Estatisticamente, a especificação ARIMA(1,0,1) foi selecionada com base nos menores valores dos critérios de informação AIC (6,03) e BIC (30,73) entre as combinações testadas. Comparativamente, o SARIMAX oferece a vantagem da interpretabilidade, com cada coeficiente possuindo significado econômico direto. A formulação do modelo é: yt = c + β1 · desempregot + β2· selict + β3· ipcit + ẞ4· ibcbrt + ẞ5· endividt + φ1 • (yt – 1 — μt − 1) + θ1· εt − 1 + ɛt.
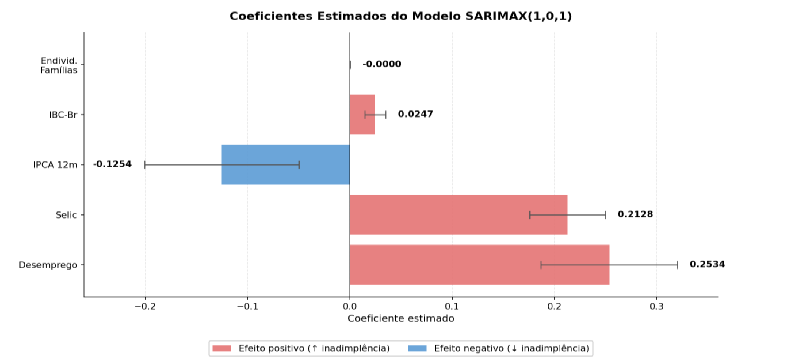
A Figura 4 apresenta os coeficientes estimados do modelo SARIMAX(1,0,1). Todos os coeficientes das variáveis exógenas apresentaram significância estatística ao nível de 1%, com exceção do endividamento das famílias (p = 0,165). O desemprego apresentou coeficiente positivo de 0,2534 (p < 0,001), indicando que cada ponto percentual adicional na desocupação está associado a um aumento de 0,25 ponto percentual na inadimplência. A taxa Selic também apresentou efeito positivo significativo (β = 0,2128; p < 0,001), com magnitude similar à do desemprego, evidenciando a relevância do canal de transmissão via custo do crédito. O IBC-Br apresentou coeficiente positivo de menor magnitude (β = 0,0247; p < 0,001), sugerindo que a expansão do volume de crédito em períodos de maior atividade pode manter pressão sobre a inadimplência.
Figura 4: Coeficientes Estimados do Modelo SARIMAX(1,0,1).
Fonte: Elaboração própria (Python/statsmodels e matplotlib, 2026).
O coeficiente do IPCA apresentou sinal negativo (β = -0,1254; p = 0,001), o que pode parecer contraintuitivo. Três mecanismos podem explicar esse achado: a multicolinearidade com a Selic, onde o IPCA captura situações em que a inflação sobe, mas a política monetária ainda não reagiu, podendo reduzir temporariamente a inadimplência em termos reais; o impacto da inflação sobre a renda real pode se manifestar em horizontes superiores aos capturados pela especificação contemporânea; e a estrutura de correlação entre os preditores, conforme observado em estudos anteriores (Machado, 2025). Esse resultado reforça que o IPCA não deve ser analisado isoladamente como indicador de risco de crédito, mas em conjunto com a política monetária.
O coeficiente AR(1) foi de 0,8965 (p < 0,001), indicando forte persistência temporal, onde aproximadamente 90% da variação esperada em determinado mês já está contida no valor do mês anterior. O coeficiente MA(1) foi de -0,0411 (p = 0,678), estatisticamente não significativo, mas sua manutenção no modelo foi sustentada pela comparação dos critérios de informação, com a especificação ARIMA(1,0,1) apresentando AIC de 6,03 e BIC de 30,73, valores inferiores aos obtidos pela especificação AR(1) pura. A presença do componente MA captura eventuais choques de curto prazo nos resíduos, tornando a especificação mais robusta em cenários de volatilidade pontual. A Tabela 3 resume as métricas de desempenho do modelo.
Tabela 3. Métricas de Desempenho do Modelo SARIMAX(1,0,1) e Resumo das Projeções por Cenário Macroeconômico
| Métrica | Valor |
|---|---|
| Observações | 164 |
| Amostra | Jul/2012 – Fev/2026 |
| AIC | 6.03 |
| BIC | 30.73 |
| Log-Likelihood | 4.984 |
| MAE (ajuste) | 0.1808 |
| RMSE (ajuste) | 0.2443 |
| MAPE (ajuste) | 3.12% |
| Ljung-Box p | 0.95 (sem autocorr.) |
| Heterosc. p | 0.06 |
Fonte: Elaboração própria (Python/statsmodels, 2026).
Cenários macroeconômicos
Após a estimação, foram definidos três cenários para projeção da inadimplência até dezembro de 2026: otimista, base e pessimista. O cenário base foi calibrado a partir das medianas do Boletim Focus do Banco Central do Brasil (BCB, 2026a). Os cenários otimista e pessimista foram construídos como desvios simétricos em relação ao cenário base, representando trajetórias de afrouxamento monetário e convergência do mercado de trabalho para patamares historicamente favoráveis (cenário otimista), e de deterioração fiscal, persistência inflacionária e elevação da taxa de juros (cenário pessimista), em linha com a metodologia de construção de cenários de estresse adotada em análises de risco de crédito (BCB, 2024). Em todos os cenários, as variáveis foram mantidas constantes ao longo do horizonte de projeção, o que constitui uma simplificação metodológica. A Tabela 4 resume as premissas para cada cenário.
Tabela 4. Resumo das Projeções por Cenário Macroeconômico
| Cenário | Desemprego | Selic | IPCA | Inadimp. dez/26 |
|---|---|---|---|---|
| Otimista | 4.5% | 8.5% | 3.5% | 6.30% |
| Base | 6.0% | 12.5% | 5.0% | 7.22% |
| Pessimista | 9.0% | 16.0% | 7.0% | 7.98% |
Fonte: Elaboração própria (Python/statsmodels, 2026).
Análise de robustez – comparação entre especificações do modelo
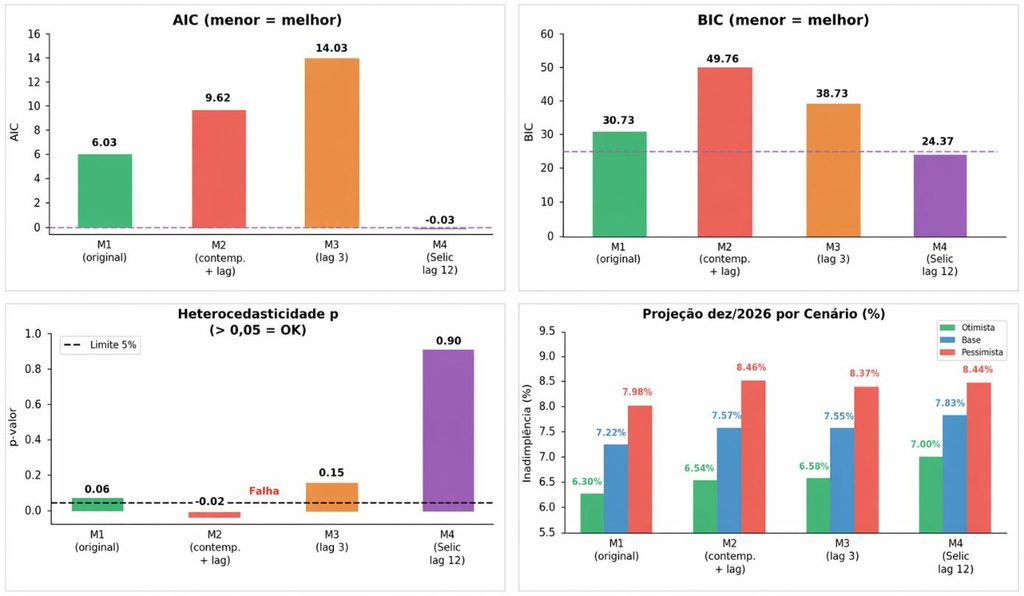
Para avaliar a robustez da especificação adotada e verificar se a incorporação de variáveis defasadas melhoraria o desempenho preditivo, foram testadas quatro especificações distintas do modelo SARIMAX(1,0,1). O Modelo 1, adotado neste trabalho, utiliza as cinco variáveis exógenas em suas formas contemporâneas. O Modelo 2 incorpora variáveis contemporâneas e defasadas em três meses. O Modelo 3 substitui as variáveis contemporâneas pelas defasadas em três meses. O Modelo 4 substitui a Selic contemporânea pela Selic defasada em doze meses, mantendo as demais variáveis contemporâneas.
A Figura 5 e a Tabela 5 apresentam a comparação entre as quatro especificações. Os resultados revelaram um trade-off importante. O Modelo 4 (Selic lag 12) apresentou os melhores critérios de informação (AIC = -0,03 versus 6,03 do Modelo 1, e BIC = 24,37 versus 30,73) e o melhor resultado no teste de homocedasticidade (p = 0,90). No entanto, sua adoção implicaria três desvantagens: perda de seis observações na amostra (158 versus 164), perda de significância estatística do IPCA (p = 0,113), e divergência nas projeções (o cenário base passou de 7,22% para 7,83% em dezembro de 2026). Os Modelos 2 e 3 apresentaram desempenho inferior ao Modelo 1 em todos os critérios, com o Modelo 2 falhando no teste de homocedasticidade (p = 0,02) e gerando coeficientes economicamente inconsistentes. Diante desses resultados, optou-se pela manutenção do Modelo 1 por três razões objetivas: maior número de observações (164), maior quantidade de coeficientes estatisticamente significativos, e projeções de cenários mais conservadoras e adequadas ao objetivo de subsidiar o dimensionamento de provisões. Essa análise demonstrou que a escolha do modelo original foi fundamentada em critérios estatísticos e econômicos objetivos.
Figura 5: Análise de Robustez — Comparação entre Quatro Especificações do SARIMAX(1,0,1). Critérios de informação, diagnóstico de resíduos, projeções por cenário e tamanho de amostra.
Fonte: Elaboração própria (Python/statsmodels, 2026).
Tabela 5. Análise de Robustez — Comparação entre Quatro Especificações do SARIMAX(1,0,1)
| Critério | M1 (original) | M2 | M3 | M4 (“lag”12) |
|---|---|---|---|---|
| AIC | 6.03 | 9.62 | 14.03 | -0.03 |
| BIC | 30.73 | 49.76 | 38.73 | 24.37 |
| Heterosc. p | 0.06 (OK) | 0.02 (Falha) | 0.15 (OK) | 0.90 (OK) |
| Ljung-Box p | 0.95 (OK) | 0.93 (OK) | 0.97 (OK) | 0.97 (OK) |
| Observações | 164 | 164 | 164 | 158 |
| Cenário base | 7.22% | 7.57% | 7.55% | 7.83% |
| IPCA signif | p=0.001 | p=0.000 | p=0.000 | p=0.113 (X) |
| Selecionado | SIM | NÃO | NÃO | NÃO |
Fonte: Elaboração própria (Python/statsmodels, 2026).
Diagnóstico dos resíduos e validação do modelo
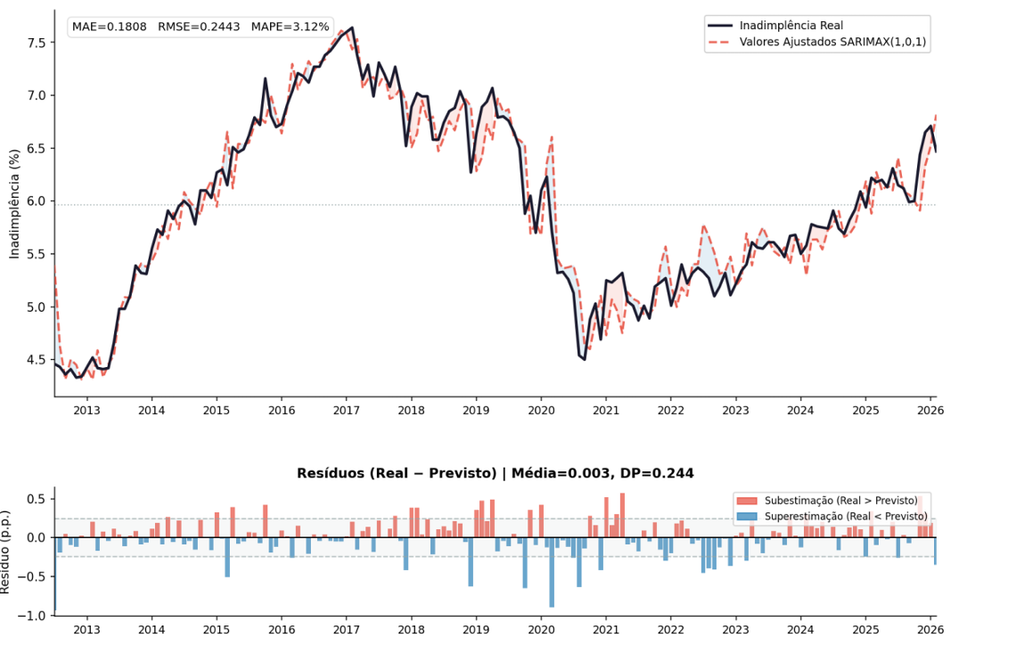
A Figura 6 apresenta a comparação entre os valores reais e os ajustados pelo modelo, com os resíduos no painel inferior. O modelo acompanha com precisão a trajetória da inadimplência, com MAPE de 3,12%, Erro Absoluto Médio (MAE) de 0,1808 e Raiz do Erro Quadrático Médio (RMSE) de 0,2443 ponto percentual no ajuste à série histórica. A sobreposição entre a linha dos valores observados e a linha dos valores estimados é quase completa ao longo de todo o período, com divergências visíveis apenas em momentos pontuais de transição abrupta. Os resíduos oscilam em torno do zero sem exibir tendência sistemática de alta ou de baixa, sugerindo que o modelo não está sub ou superestimando a inadimplência de forma persistente. As métricas de desempenho reportadas referem-se ao ajuste in-sample, calculadas sobre o mesmo conjunto de dados utilizado na estimação dos parâmetros. Essa abordagem é defensável em séries temporais curtas, desde que acompanhadas de diagnóstico rigoroso dos resíduos (Hyndman e Athanasopoulos, 2021).
Figura 6: Inadimplência Real vs. Valores Ajustados pelo Modelo SARIMAX(1,0,1) e Análise de Resíduos (painel inferior).
Fonte: Elaboração própria (Python/statsmodels e matplotlib, 2026).
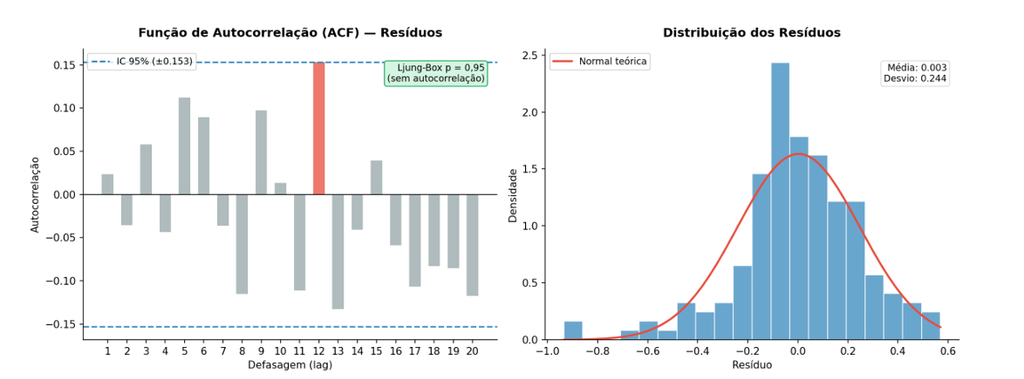
A Figura 7 apresenta o diagnóstico formal dos resíduos. O gráfico ACF mostra que nenhum lag ultrapassa os limites do intervalo de confiança de 95% (±0,153), confirmando ausência de autocorrelação residual, resultado consistente com o teste de Ljung-Box (p = 0,95). Essa característica indica que o modelo capturou adequadamente toda a estrutura temporal da série, e o que restou nos resíduos é ruído aleatório sem padrão explorável. O histograma revela distribuição aproximadamente normal em torno de zero, com média de 0,003 e desvio padrão de 0,244 ponto percentual, confirmando ausência de viés sistemático. A proximidade com a distribuição normal sustenta a validade estatística dos intervalos de confiança calculados para os coeficientes e para as projeções. O teste de heterocedasticidade resultou em p = 0,06, indicando homocedasticidade dos resíduos ao nível de 5%. O conjunto desses diagnósticos valida a adequação estatística do modelo.
Figura 7: Diagnóstico dos Resíduos do Modelo SARIMAX(1,0,1) — Função de Autocorrelação (ACF) e Distribuição.
Fonte: Elaboração própria (Python/statsmodels e matplotlib, 2026).
Projeção de cenários e implicações práticas
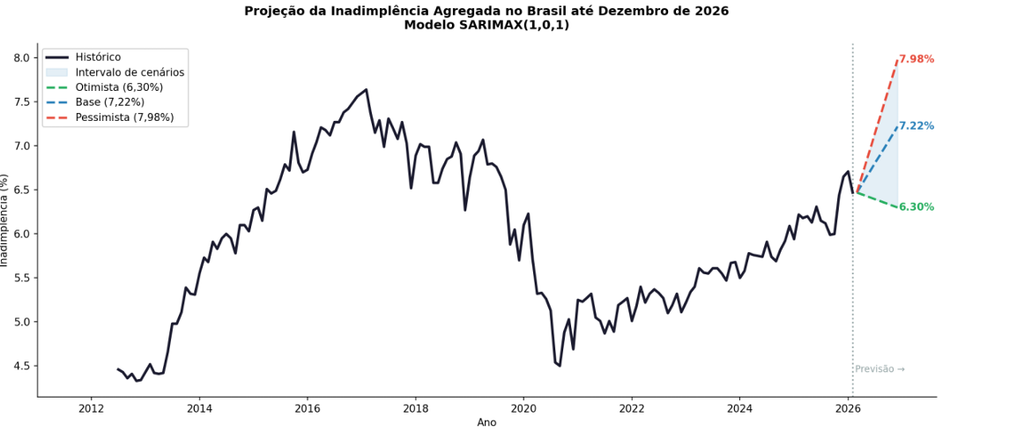
A Figura 8 apresenta a projeção da inadimplência até dezembro de 2026. No cenário otimista, com queda do desemprego para 4,5% e da Selic para 8,5%, a inadimplência converge para 6,30%. No cenário base, com desemprego de 6,0% e Selic de 12,5%, projeta-se 7,22%. No cenário pessimista, com desemprego de 9,0% e Selic de 16,0%, a inadimplência pode atingir 7,98%. O gráfico combina a série histórica observada com as três trajetórias projetadas, cada uma acompanhada de uma banda sombreada que corresponde ao intervalo de confiança de 95% da previsão. A abertura progressiva do leque entre os cenários ao longo do horizonte de projeção evidencia como pequenas diferenças nas premissas macroeconômicas iniciais se amplificam em divergências materiais nos patamares projetados de inadimplência, dado o caráter persistente do indicador capturado pelo coeficiente AR(1). Essa representação gráfica é útil para analistas de risco, pois torna visível a sensibilidade do resultado às hipóteses adotadas e permite dimensionar o intervalo de incerteza associado a cada decisão de provisionamento.
Figura 8: Projeção da Inadimplência Agregada no Brasil até Dezembro de 2026 sob Três Cenários Macroeconômicos.
Fonte: Elaboração própria (Python/statsmodels e matplotlib, 2026).
A amplitude de 1,68 ponto percentual entre os cenários extremos tem implicações práticas. Considerando um saldo total de crédito do sistema financeiro brasileiro próximo a R$ 6 trilhões em 2025, essa diferença representa uma exposição adicional de aproximadamente R$ 100 bilhões no cenário pessimista em relação ao otimista, magnitude que afeta diretamente o nível de provisões exigido pelas normas regulatórias. A sensibilidade da inadimplência à Selic (β = 0,2128) indica que cada ciclo de alta de 1 ponto percentual na taxa básica está associado a aumento de 0,21 ponto percentual na inadimplência agregada, evidenciando a importância do monitoramento das decisões do Copom na gestão de risco de crédito das instituições. Uma limitação importante é que os cenários assumem valores constantes para as variáveis exógenas ao longo do horizonte, desconsiderando a dinâmica temporal das próprias variáveis macroeconômicas.
A inadimplência agregada do sistema financeiro é um indicador diretamente conectado à saúde operacional das instituições bancárias. Os resultados indicam que, quando a inadimplência sobe, o resultado financeiro se deteriora pela necessidade de constituição de provisões adicionais, o índice de cobertura de provisões é pressionado, podendo demandar aportes de capital, e a originação de novos créditos tende a ser restringida. As projeções deste trabalho indicam que, no cenário pessimista, a inadimplência pode atingir 7,98% em dezembro de 2026, um patamar não observado desde o período de recessão de 2015–2016. Para os bancos, isso sugere que o ciclo de crédito tende a se tornar mais conservador, com spreads mais elevados e critérios de concessão mais restritivos, especialmente em segmentos mais sensíveis à renda.
Do ponto de vista da gestão de risco de crédito, as projeções deste modelo oferecem um insumo quantitativo para calibrar os parâmetros de risco sistêmico utilizados nos modelos internos das instituições. O coeficiente AR(1) = 0,8965 estimado indica que a inadimplência é altamente persistente, implicando que, uma vez iniciado um ciclo de alta, a reversão para a média histórica demanda tempo. Os achados sugerem dois pontos importantes para as áreas de risco: primeiro, modelos de probabilidade de default que incorporam apenas a inadimplência corrente como covariável macroeconômica podem subestimar o risco em períodos de aceleração do ciclo; segundo, estratégias de cobrança e recuperação de crédito precisam ser antecipadas em relação à deterioração dos índices agregados. A sensibilidade ao desemprego (β = 0,2534) também reforça a necessidade de monitoramento contínuo do mercado de trabalho como indicador antecedente do risco de crédito em carteiras de varejo.
O dimensionamento de provisões para perdas esperadas é uma das aplicações mais diretas dos resultados deste trabalho. A amplitude projetada entre cenários — 1,68 ponto percentual entre o otimista (6,30%) e o pessimista (7,98%) em dezembro de 2026 — representa, sobre um saldo de crédito de R$ 6 trilhões, uma diferença de aproximadamente R$ 100 bilhões em exposição inadimplente. Para uma instituição com carteira de crédito de R$ 10 bilhões, a mesma diferença proporcional implica variação de R$ 168 milhões na base de cálculo de provisões, o que pode representar impacto material no resultado do exercício. Modelos de cenários como o desenvolvido neste trabalho permitem que as áreas de planejamento financeiro e controle simulem a necessidade de provisão adicional em cada cenário e incorporem essa incerteza no processo de orçamentação anual. Essa abordagem é especialmente relevante sob a ótica da Resolução CMN n.º 4.966/2021, que exige consideração prospectiva de múltiplos cenários econômicos na mensuração de perdas esperadas em crédito.
Do ponto de vista regulatório, os resultados deste trabalho dialogam diretamente com dois pilares do arcabouço normativo vigente. A Resolução CMN n.º 4.557/2017 determina que a estrutura de gerenciamento de risco de crédito deve contemplar o ambiente macroeconômico corrente e suas projeções de curto prazo, exigência que o modelo SARIMAX atende ao traduzir variáveis como Selic, desemprego e atividade econômica em previsões quantitativas de inadimplência. A Resolução CMN n.º 4.966/2021, por sua vez, introduziu a exigência de abordagem forward-looking na mensuração de perdas esperadas, com consideração de múltiplos cenários plausíveis, estrutura exatamente replicada pela metodologia de cenários otimista, base e pessimista adotada neste trabalho. Além disso, a interpretabilidade do modelo SARIMAX, onde cada coeficiente possui significado econômico direto, é um diferencial relevante em contextos de auditoria e supervisão bancária, nos quais modelos de caixa-preta enfrentam crescentes restrições de uso para fins de adequação de capital.
Os resultados do estudo indicam que o monitoramento contínuo da taxa Selic e da taxa de desemprego é importante para a gestão de risco de crédito das instituições financeiras. O acompanhamento das atas do Copom e das projeções do Boletim Focus pode servir como sinalizadores antecipados de pressão sobre a inadimplência futura, dado o efeito defasado da Selic (até 12 meses). Em relação ao desemprego, o monitoramento mensal da PNAD Contínua e dos dados do Caged são indicadores de alerta imediato, uma vez que o efeito sobre a inadimplência é contemporâneo. A atualização periódica do modelo com novos dados, idealmente mensal, seguindo a disponibilização das séries pelo BCB e IBGE, é fundamental para preservar a relevância preditiva das projeções ao longo do tempo.
Para o processo de orçamentação e dimensionamento de provisões, a utilização do cenário base como referência central é indicada para o planejamento financeiro, com os cenários otimista e pessimista servindo como limites inferior e superior do intervalo de sensibilidade. O intervalo de 6,30% a 7,98% projetado para dezembro de 2026 pode ser incorporado aos exercícios de stress testing das carteiras de crédito, permitindo dimensionar a necessidade incremental de capital sob condições adversas. Adicionalmente, os cenários macroeconômicos podem ser revisados trimestralmente, incorporando as projeções do Boletim Focus e as orientações do Comitê de Política Monetária (Copom), para manter as premissas atualizadas com o contexto econômico vigente.
Para fins de conformidade com as Resoluções CMN n.º 4.557/2017 e 4.966/2021, a metodologia SARIMAX com cenários macroeconômicos pode ser documentada formalmente como componente da estrutura de gerenciamento de risco de crédito da instituição. A documentação pode incluir: descrição das variáveis utilizadas e suas fontes; critérios de seleção do modelo e análise de robustez comparando especificações alternativas; frequência de atualização e revisão dos parâmetros; e procedimento de backtesting periódico para validação da precisão preditiva. O modelo pode ser submetido à validação independente pela área de validação de modelos antes de sua aplicação para fins de adequação de capital, garantindo conformidade com as boas práticas de governança de modelos estabelecidas pelo Banco Central do Brasil.
Em síntese, o estudo demonstrou a capacidade do modelo SARIMAX(1,0,1) de prever a inadimplência agregada no sistema financeiro brasileiro, identificando o desemprego e a taxa Selic como principais determinantes com diferentes velocidades de transmissão. A análise de robustez confirmou a adequação da especificação contemporânea do modelo, e o diagnóstico dos resíduos validou sua precisão estatística. As projeções sob cenários otimista, base e pessimista revelaram uma amplitude de incerteza significativa, com implicações diretas para o dimensionamento de provisões e a gestão de risco de crédito, alinhando-se às exigências regulatórias de abordagem prospectiva.
4. Conclusão
O presente estudo buscou modelar e prever a inadimplência agregada do sistema financeiro brasileiro por meio do modelo SARIMAX(1,0,1) com variáveis macroeconômicas exógenas contemporâneas, projetando sua trajetória até dezembro de 2026 sob cenários otimista, base e pessimista, com o intuito de subsidiar análises de risco e o dimensionamento de provisões. Verificou-se que a inadimplência agregada é fortemente determinada pelo desemprego e pela taxa Selic, que atuam com velocidades de transmissão distintas. O desemprego demonstrou um efeito predominantemente contemporâneo, enquanto a Selic exibiu uma correlação crescente com a inadimplência em defasagens de até doze meses, refletindo o mecanismo gradual de transmissão do custo do crédito. Identificou-se também uma forte persistência temporal no indicador, capturada pelo coeficiente AR(1) de 0,8965. A especificação do modelo foi validada por critérios de informação e estabilidade dos coeficientes, e o diagnóstico dos resíduos confirmou sua adequação estatística, com um Erro Percentual Absoluto Médio (MAPE) de 3,12%. As projeções indicaram que a inadimplência pode variar entre 6,30% e 7,98% em dezembro de 2026, revelando uma amplitude de 1,68 ponto percentual entre os cenários extremos.
Essa amplitude projetada possui implicações diretas para a gestão de risco de crédito e o dimensionamento de provisões nas instituições financeiras, oferecendo um insumo quantitativo alinhado às exigências regulatórias das Resoluções CMN n.º 4.557/2017 e 4.966/2021, que demandam uma abordagem prospectiva e a consideração de múltiplos cenários. A interpretabilidade do modelo SARIMAX constitui um diferencial em contextos de auditoria e supervisão bancária. Contudo, o estudo apresenta limitações, como a suposição de valores constantes para as variáveis exógenas ao longo do horizonte de projeção, a ausência de tratamento formal de quebras estruturais e a restrição a relações lineares. Para estudos futuros, sugere-se a exploração de modelos híbridos que combinem SARIMAX com redes neurais, a incorporação de projeções dinâmicas das variáveis macroeconômicas e a investigação de técnicas de explicabilidade (XAI) para aprimorar a transparência dos modelos em contextos regulatórios.
Referências Bibliográficas
BANCO CENTRAL DO BRASIL. Focus – Relatório de Mercado. Brasília: BCB, 28 mar. 2026. Disponível em: https://www.bcb.gov.br/publicacoes/focus. Acesso em: mar. 2026.
BANCO CENTRAL DO BRASIL. Relatório de Estabilidade Financeira. Brasília: BCB, 2024. Disponível em: https://www.bcb.gov.br. Acesso em: abr. 2026.
BARBOSA, J. H. F. Prociclicidade do risco de crédito: um modelo point in time para o risco da carteira de crédito agregada dos bancos brasileiros. 2007. Dissertação (Mestrado em Administração) — Universidade Federal do Paraná, Curitiba, 2007.
Basel COMMITTEE ON BANKING SUPERVISION. Guidelines: Guidance on credit risk and accounting for expected credit losses. Basel: BIS, 2015. Disponível em: https://www.bis.org/bcbs/publ/d350.htm. Acesso em: abr. 2026.
BCB/SGS, 2026 [Referência completa não encontrada no documento original]
BELLOTTI, T.; CROOK, J. Support vector machines for credit scoring and discovery of significant features. Expert Systems with Applications, v. 36, n. 2, p. 3302–3308, 2009.
BERNANKE, B. S.; GERTLER, M. Agency costs, net worth, and business fluctuations. American Economic Review, v. 79, n. 1, p. 14–31, 1989.
BOUDOUKH, J.; RICHARDSON, M.; WHITELAW, R. F. “Out-of-Sample” Equity Premium Prediction: Combination Forecasts and Links to the Real Economy. The Review of Financial Studies, v. 23, n. 2, p. 821–862, 2009.
BRASIL. Conselho Monetário Nacional. Resolução n.º 4.557, de 23 de fevereiro de 2017. Dispõe sobre a estrutura de gerenciamento de riscos e a estrutura de gerenciamento de capital. Brasília: Banco Central do Brasil, 2017. Disponível em: https://www.bcb.gov.br. Acesso em: abr. 2026.
BRASIL. Conselho Monetário Nacional. Resolução n.º 4.966, de 25 de novembro de 2021. Dispõe sobre a mensuração de perdas esperadas associadas ao risco de crédito. Brasília: Banco Central do Brasil, 2021. Disponível em: https://www.bcb.gov.br. Acesso em: abr. 2026.
ENDERS, W. Applied econometric time series. 4. ed. Hoboken: Wiley, 2015.
GUJARATI, D. N.; PORTER, D. C. Econometria básica. 5. ed. Porto Alegre: AMGH, 2011.
HYNDMAN, R. J.; ATHANASOPOULOS, G. Forecasting: Principles and Practice. 3. ed. Melbourne: OTexts, 2021. Disponível em: https://otexts.com/fpp3/. Acesso em: mar. 2026.
IBGE/PNAD Contínua, 2026 [Referência completa não encontrada no documento original]
JIMÉNEZ, G. et al. Credit supply: Identifying balance-sheet channels with loan applications and granted loans. American Economic Review, v. 102, n. 5, p. 2301–2326, 2008.
MACHADO, A. R. Modelagem e previsão da taxa de inadimplência: uma análise comparativa de modelos ARIMA, redes neurais e abordagens híbridas, sem e com variáveis exógenas. 2025. Dissertação (Mestrado em Economia) — Escola de Políticas Públicas e Governo, Fundação Getulio Vargas, Brasília, 2025
MISHKIN, F. S. The economics of money, banking, and financial markets. 11. ed. New York: Pearson, 2016.
Python/matplotlib, 2026 [Referência completa não encontrada no documento original]
Python/pandas, 2026 [Referência completa não encontrada no documento original]
Python/statsmodels e matplotlib, 2026 [Referência completa não encontrada no documento original]
Python/statsmodels, 2026 [Referência completa não encontrada no documento original]
THOMAS, L. C.; CROOK, J.; EDELMAN, D. Credit scoring and its applications. 2. ed. Philadelphia: SIAM, 2017.
Artigo oriundo de Trabalho de Conclusão de Curso da Especialização em Data Science e Analytics do MBA USP/Esalq
Para saber mais sobre o curso, clique aqui e acesse a plataforma MBX Academy