<i>Pink tax</i> e o gênero do preço

Coluna

Gestão Tributária

15 de outubro de 2026

Pink tax e o gênero do preço

Como os diferentes tratamentos mercadológicos a homens e mulheres são incorporados pela tributação do consumo
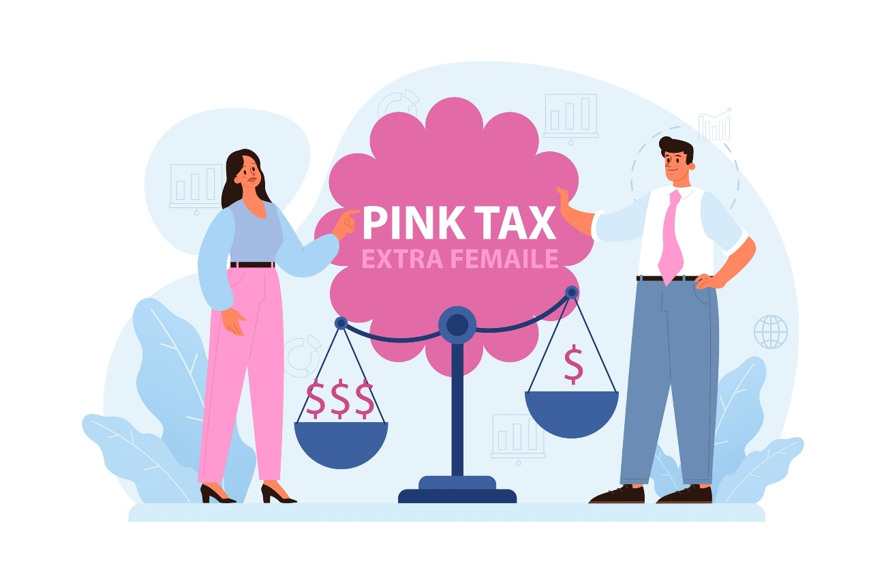
Imagine uma prateleira na qual duas lâminas de barbear da mesma marca e destinadas à mesma finalidade estão expostas lado a lado: uma tem embalagem escura e promete força, precisão e eficiência; a outra vem em tons de rosa ou lilás, oferece suavidade e cuidado e custa mais.

O mesmo pode ocorrer com desodorantes, xampus, cortes de cabelo e serviços de lavanderia, nos quais a identificação com o público feminino contribui para elevar o preço sem que exista uma diferença equivalente na função ou nas características essenciais do que é oferecido.

Embora a intensidade dessa diferença varie conforme o produto ou serviço, o denominador comum está na valorização econômica associada ao gênero do consumidor, construída pela embalagem, pela fragrância, pela linguagem publicitária ou pela própria classificação do serviço. É a esse fenômeno que se convencionou chamar de pink tax.

A expressão, que em português significa taxa rosa, pode sugerir a existência de uma cobrança estatal, mas não designa um tributo sobre produtos femininos ou embalagens cor-de-rosa, e sim uma diferença formada no mercado entre bens e serviços destinados às mulheres e versões semelhantes oferecidas aos homens.

Ainda assim, a diferença existente nos preços passa a compor o valor sobre o qual incidem os tributos sobre o consumo. Se a alíquota é a mesma, por que o peso econômico da tributação pode ser diferente para homens e mulheres?

A resposta talvez esteja menos nas alíquotas e mais no valor econômico sobre o qual elas incidem, pois a legislação pode tratar duas operações de maneira idêntica e, ainda assim, produzir resultados nominais diferentes quando os preços também são distintos. A esse efeito soma-se a renda de quem consome, que determina quanto cada compra representa no orçamento e permite que a neutralidade formal da tributação conviva, na prática, com efeitos materiais desiguais.

Levantamento da Fundação Getúlio Vargas comparou 138 pares de produtos equivalentes no mercado brasileiro, totalizando 276 itens comercializados nos sites de 15 grandes redes varejistas do país. A pesquisa constatou que, embora os preços fossem iguais em 61% dos casos, quando havia diferença, ela recaía com muito mais frequência sobre as mulheres: a versão feminina custava mais em 28% dos pares, enquanto a masculina apresentava preço superior em apenas 11%.

O mesmo padrão se mostrou ainda mais acentuado entre os 32 pares de produtos de higiene e cuidados pessoais examinados pela pesquisa, que incluíam desodorantes, xampus, sabonetes e aparelhos de barbear ou depilar, pois 11 apresentavam preços femininos superiores, apenas dois eram mais caros na versão masculina e 19 tinham o mesmo valor.

Nos aparelhos de barbear ou depilar, a diferença média em prejuízo das mulheres alcançava 14% e, em uma das comparações, dois pacotes da mesma marca, ambos com quatro aparelhos de três lâminas, eram vendidos por R$ 22,90 na versão feminina e R$ 16,85 na masculina, uma diferença de R$ 6,05, ou aproximadamente 36%.

Pesquisa publicada pela revista “Nova Economia” examinou 400 desodorantes e lâminas de barbear destinados a homens e mulheres, distribuídos igualmente entre dez países, incluindo o Brasil, com a exclusão de versões cujos atributos pudessem influenciar o preço e o ajuste dos valores pela paridade do poder de compra.

Assim, o gênero não apresentou influência estatisticamente significativa no conjunto dos produtos nem entre os desodorantes; nas lâminas, contudo, após ajustar os preços pela Paridade do Poder de Compra, método que considera quanto cada moeda permite adquirir em seu próprio país e converte os valores para uma base comum de comparação, o modelo estimou  12,4369  para as versões femininas e 11,4417 para as masculinas nos países do BRICS+. Esses valores não correspondem diretamente a reais ou dólares, mas indicam que as lâminas femininas eram aproximadamente 8,7% mais caras. Nas cinco economias da Organização para a Cooperação e Desenvolvimento Econômico (OCDE) analisadas, Estados Unidos, Japão, Alemanha, Reino Unido e França, o resultado se inverteu.

Nos serviços, a diferenciação deixa a embalagem e passa a aparecer na própria tabela de preços. Pesquisa publicada pela “Revista Katálysis”, com dados coletados nas cinco maiores regiões metropolitanas brasileiras, constatou que 90% dos 60 salões unissex consultados cobravam mais pelo corte feminino, cujo valor médio era de R$ 105,55, diante dos R$ 64,27 atribuídos ao masculino, uma diferença de R$ 41,28, ou 64%, ainda que o comprimento do cabelo, o tempo empregado e a complexidade técnica pudessem oferecer critérios mais diretamente relacionados ao custo.  Essa distância variava de R$ 33,08 na região metropolitana de São Paulo a R$ 49,83 em Porto Alegre.

Nas lavanderias, contudo, a diferença foi quase residual: a lavagem da camisa feminina custava R$ 14,73, diante de R$ 14,25 para a masculina, blazers e calças tinham preços iguais e os ternos masculinos eram R$ 0,13 mais caros.

Os dados também não autorizam afirmar que todo produto destinado às mulheres seja mais caro ou que qualquer diferença de preço decorra da segmentação de gênero, uma vez que os resultados variam conforme o produto, o serviço e o mercado analisado. Eles mostram, contudo, que essa diferenciação existe em determinadas categorias e, quando incorporada ao valor da operação, passa a produzir consequências tributárias e distributivas.

É nesse ponto que o preço formado pelo mercado encontra a Reforma Tributária do consumo. Nos termos do artigo 12 da lei complementar nº 214/2025, a base de cálculo do Imposto sobre Bens e Serviços (IBS) e da Contribuição Social sobre Bens e Serviços (CBS) corresponde, em regra, ao valor da operação, sem incluir os próprios montantes desses tributos, que são calculados por fora. Essa forma de cálculo torna a incidência mais transparente, mas não rompe sua relação com o preço, pois, ainda que a legislação não estabeleça uma alíquota feminina nem atribua tratamento mais oneroso às embalagens cor-de-rosa, a versão de maior valor produzirá, quando submetida à mesma alíquota, um montante nominal mais elevado de IBS e CBS. O tributo não cria a diferença, mas incide sobre o preço em que ela foi incorporada e transfere seu ônus econômico ao consumidor final.

A dimensão distributiva aparece quando o preço é relacionado à renda. Segundo dados da Pesquisa Nacional por Amostra de Domicílios Contínua (Pnad Contínua), do Instituto Brasileiro de Geografia e Estatística (IBGE), o rendimento médio mensal real habitualmente recebido pelas mulheres em todos os trabalhos foi de R$ 3.085 em 2025, equivalente a 78,7% dos R$ 3.921 recebidos pelos homens.

A diferença de R$ 836 por mês mostra que a comparação não se encerra no valor cobrado por determinado produto ou serviço, mas alcança a parcela da renda necessária para adquiri-lo, uma vez que uma despesa de mesmo valor compromete proporcionalmente mais um rendimento menor.

Os preços médios encontrados nos salões ajudam a visualizar essa diferença: o corte feminino de R$ 105,55 correspondia a aproximadamente 3,4% do rendimento médio das mulheres, enquanto o masculino, de R$ 64,27, representava cerca de 1,6% do rendimento dos homens. A diferenciação não seria resolvida pela criação de alíquotas definidas pelo gênero de quem consome, e os instrumentos oferecidos pelo próprio sistema tributário para atenuar desigualdades operam segundo outros critérios.
O artigo 147 da LC nº 214/2025 reduz a zero as alíquotas do IBS e da CBS sobre produtos de cuidados básicos à saúde menstrual, reconhecendo a essencialidade de uma necessidade específica, enquanto os artigos 112 e seguintes preveem a devolução de parte desses tributos às famílias de baixa renda por meio do cashback. Nenhum desses mecanismos alcança diretamente a pink tax: o primeiro se orienta pela natureza do produto, e o segundo, pela renda familiar, enquanto a diferença examinada nesta coluna nasce na formação do preço de bens e serviços segmentados por gênero.

O preço torna-se, portanto, o ponto de encontro entre a neutralidade tributária e a desigualdade material do consumo, pois IBS e CBS incidem segundo critérios gerais, mas alcançam um mercado no qual produtos, serviços e rendas podem estar organizados de forma desigual.

O tributo não distingue o gênero do consumidor, mas é calculado sobre um valor que pode ter sido influenciado por essa distinção e, por isso, incorpora ao montante tributado uma diferença formada anteriormente no mercado. A questão que permanece não é se a alíquota deveria variar conforme o gênero de quem consome, mas se a neutralidade formal é suficiente para realizar justiça tributária quando preços, rendas e efeitos econômicos continuam diferentes.

Para ter acesso às referências desse texto clique aqui

Quem publicou esta coluna

Bruna Esteves
Advogada tributarista. Bacharela em Direito, mestra e doutoranda em Direito Econômico e Economia Política, todos na FD-USP. Possui MBA em Gestão Tributária, Investimentos e Banking e em Agronegócios pela USP/Esalq. Atua como professora de prática tributária do Curso de Especialização em Direito Tributário Brasileiro (IBDT) e como orientadora do MBA USP/Esalq.

Você também pode gostar

22 de outubro de 2026

Jornada do Consumidor na Decisão de Compra de Infoprodutos no Ambiente Digital

A expansão do comércio eletrônico e a transformação tecnológica impulsionaram a necessidade de compreender o comportamento do consumidor de infoprodutos, cuja experiência percebida tornou-se crucial para o desenvolvimento profissional. O estudo objetivou analisar os fatores que influenciaram a decisão de compra de infoprodutos no ambiente digital, considerando as etapas da jornada do consumidor. Realizou-se uma pesquisa aplicada, quantitativa e descritiva, por meio de um levantamento de campo com 100 consumidores da Serra Gaúcha. A coleta de dados ocorreu via questionário estruturado, utilizando amostragem não probabilística. Os resultados revelaram um público qualificado e com forte comportamento “mobile-first”. Constatou-se que a disponibilidade de informações detalhadas e a aprovação social foram os principais gatilhos de atração na fase de pré-compra. Nas etapas transacionais e posteriores, a minimização de atritos operacionais, a agilidade do acesso imediato e a segurança sistêmica mostraram-se cruciais para a conversão e satisfação, embora lacunas na eficiência do suporte humano tenham sido identificadas. A retenção fundamentou-se na confiança gerada por experiências anteriores positivas, superando o fator preço. Concluiu-se que a jornada do consumidor de infoprodutos opera como um sistema integrado, exigindo alinhamento entre infraestrutura tecnológica, curadoria de conteúdo e humanização do suporte para assegurar o engajamento.

Palavras-chave: Comércio eletrônico; Comportamento do consumidor; Experiência do consumidor; Fidelização; Negócios virtuais.

22 de outubro de 2026

Observatório Digital da Amazônia: Ciência de Dados Aplicada à Análise de Indicadores Sociais, Econômicos, Ambientais e de Saúde

O estado do Amazonas enfrentou desafios históricos na consolidação do Sistema Único de Saúde (SUS), decorrentes de barreiras geográficas, desigualdades socioeconômicas e limitações estruturais. Descreveu-se, neste estudo, o desenvolvimento e a implementação de um geoportal de informações em saúde, concebido para apoiar o monitoramento, a avaliação e o planejamento no contexto amazônico. Adotou-se uma abordagem de estudo de caso descritivo, baseada em análise documental e dados secundários, abrangendo o mapeamento de funcionalidades, a infraestrutura técnica e as etapas de validação da ferramenta. O Portal foi desenvolvido com tecnologias abertas e integrou múltiplas bases de dados nacionais, oferecendo dashboards interativos, mapas temáticos e repositório digital de documentos. Entre os resultados, destacaram-se a visualização georreferenciada de indicadores-chave, a possibilidade de análises comparativas temporais e a utilização da plataforma na revisão de planos de saúde e no redirecionamento de ações estratégicas. O portal pode representar um avanço na governança digital e na gestão baseada em evidências, com potencial de replicabilidade para outros territórios de alta complexidade, desde que acompanhada de investimentos em infraestrutura tecnológica, capacitação profissional e articulação interinstitucional.

Palavras-chave: Amazônia; Avaliação em Saúde; Saúde Digital; Sistemas de Informação em Saúde.

22 de outubro de 2026

Aprendizado Contínuo como Fator de Crescimento Organizacional na Percepção dos Colaboradores

O impacto do aprendizado contínuo e da gestão do conhecimento no crescimento das organizações foi estudado em um cenário de globalização e constantes mudanças. O objetivo do estudo foi analisar a percepção dos colaboradores sobre a cultura de aprendizagem e sua importância para o desenvolvimento pessoal e profissional. Os dados foram obtidos por meio de uma pesquisa anônima, de abordagem quantitativa, utilizando um formulário com questões do tipo “survey” aplicado a 87 profissionais dos setores de tecnologia, saúde, educação, comércio e serviços. Os resultados indicaram que os colaboradores possuíam uma percepção positiva sobre a contribuição do aprendizado contínuo para o crescimento pessoal e organizacional, reconhecendo seus benefícios para o desenvolvimento de novas habilidades, inovação e competitividade. Contudo, observou-se que o incentivo à troca de conhecimento interno e a oferta de treinamentos práticos ainda apresentavam médias moderadas de concordância. Concluiu-se que o aprendizado contínuo contribui significativamente para o desenvolvimento individual e organizacional, sugerindo que as empresas devem desenvolver políticas estratégicas de aprendizado direcionado para novas habilidades, visando maior vantagem competitiva e inovação.

Palavras-chave: Aprendizagem contínua; Autodesenvolvimento; Crescimento organizacional; Gestão do conhecimento; Inovação.

22 de outubro de 2026

Previsão da Inadimplência Agregada no Sistema Financeiro Brasileiro por Modelo Sarimax com Variáveis Macroeconômicas

A inadimplência agregada no sistema financeiro brasileiro é um indicador crucial de risco de crédito, cuja previsão é regulamentada pelas Resoluções CMN n.° 4.557/2017 e 4.966/2021 para a mensuração prospectiva de perdas esperadas. Modelou-se e previu-se a inadimplência agregada por meio do modelo SARIMAX, projetando sua trajetória até dezembro de 2026 sob cenários otimista, base e pessimista. Utilizaram-se 164 observações mensais (julho/2012 a fevereiro/2026) e variáveis macroeconômicas como desemprego, Selic, IPCA, IBC-Br e endividamento das famílias. A especificação com variáveis contemporâneas foi selecionada com base em critérios de informação e estabilidade dos coeficientes, e o diagnóstico dos resíduos confirmou adequação estatística, com MAPE de 3,12%. A inadimplência histórica variou entre 4,33% e 7,64%. A estimação identificou o desemprego (β = 0,2534; p < 0,001) e a Selic (β = 0,2128; p < 0,001) como principais determinantes positivos, com forte persistência temporal (AR(1) = 0,8965). A Selic exibiu correlação crescente com a inadimplência (r = 0,62 no lag 12), enquanto o desemprego demonstrou efeito contemporâneo (r = 0,33). As projeções indicaram inadimplência entre 6,30% e 7,98% em dezembro de 2026, com uma amplitude de 1,68 ponto percentual, evidenciando implicações diretas para o dimensionamento de provisões nas instituições financeiras. Palavras-chave: Desemprego; Modelagem preditiva; Política monetária; Provisão de perdas; Séries temporais.

22 de outubro de 2026

Fatores de Engajamento das Partes Interessadas na Transferência Internacional de Tecnologia para um Hospital Público

Este estudo descreveu os fatores críticos percebidos para o engajamento das partes interessadas na transferência internacional de tecnologia em um hospital público, com foco no planejamento. O objetivo foi descrever esses fatores condicionantes, conforme a percepção de profissionais. Realizou-se um estudo de caso único, aplicando um questionário a 25 profissionais e utilizando análise de conteúdo, complementada por tabulações descritivas. Os principais obstáculos identificados foram resistência à mudança (72%), financiamento (64%), falta de comunicação (60%) e burocracia (40%). Apenas 28% dos respondentes reconheceram a existência de ferramentas adequadas para gestão de stakeholders, enquanto 48% negaram e 24% não souberam informar. Cruzamentos exploratórios indicaram variações na avaliação de influência conforme o tempo de atuação, mas não estabeleceram relações causais. A falta de engajamento foi associada a atrasos, baixa adesão, desperdício de recursos, falhas de comunicação, comprometimento da absorção de conhecimento e riscos à segurança do paciente. As conclusões restringiram-se às percepções do grupo pesquisado e fundamentaram recomendações preliminares para comunicação e coordenação intersetorial.

Palavras-chave: Estudo de caso; Gestão de projetos; Inovação em saúde; Partes interessadas; Setor público.

22 de outubro de 2026

Combate às Perdas Comerciais de Energia Elétrica Utilizando Modelo de Séries Temporais

As perdas comerciais de energia elétrica representaram um dos principais desafios para as distribuidoras, impactando diretamente a sustentabilidade econômica e a qualidade do fornecimento. Avaliou-se a eficiência de modelos de séries temporais, com foco em técnicas de suavização exponencial, na previsão do consumo faturado de unidades consumidoras, para apoiar a identificação de desvios associados a perdas não técnicas. Utilizaram-se dados históricos de consumo mensal de uma distribuidora de energia elétrica no Brasil, segmentados por perfis de comportamento (estacionariedade, tendência e sazonalidade). Aplicaram-se modelos de suavização exponencial simples, Holt e Holt-Winters (aditivo e multiplicativo), comparados a uma média móvel tradicional. O erro percentual absoluto médio (MAPE) foi o critério de avaliação. Adicionalmente, empregou-se a abordagem ETS para seleção automática do modelo e testes de diagnóstico dos resíduos, como Ljung-Box e análise da função de autocorrelação. Os resultados demonstraram que modelos mais robustos apresentaram maior capacidade de adaptação às características das séries e menor erro, com destaque para o desempenho superior em cenários com tendência. Para séries sazonais, o modelo ETS mostrou maior capacidade de adaptação a transições. Concluiu-se que a utilização de modelos de séries temporais mais estruturados contribuiu significativamente para a melhoria da acurácia das previsões e ofereceu suporte analítico relevante para a identificação de perdas comerciais e otimização de processos operacionais e comerciais no setor elétrico.

Palavras-chave: Distribuição de energia; MAPE; Otimização; Previsão de consumo; Suavização exponencial.

Inscreva-se em nossa newsletter!

Receba conteúdos e fique sempre atualizado sobre as novidades em gestão, liderança e carreira com a Revista E&S.

Ao preencher o formulário você está ciente de que podemos enviar comunicações e conteúdos da Revista E&S. Confira nossa Política de Privacidade