CSRD: a nova fronteira da transparência das empresas

Coluna

Sustentabilidade

29 de maio de 2026

CSRD: a nova fronteira da transparência das empresas

Antes considerados como única medida do sucesso das empresas, balanços financeiros perdem protagonismo, e sustentabilidade assume importância estratégica
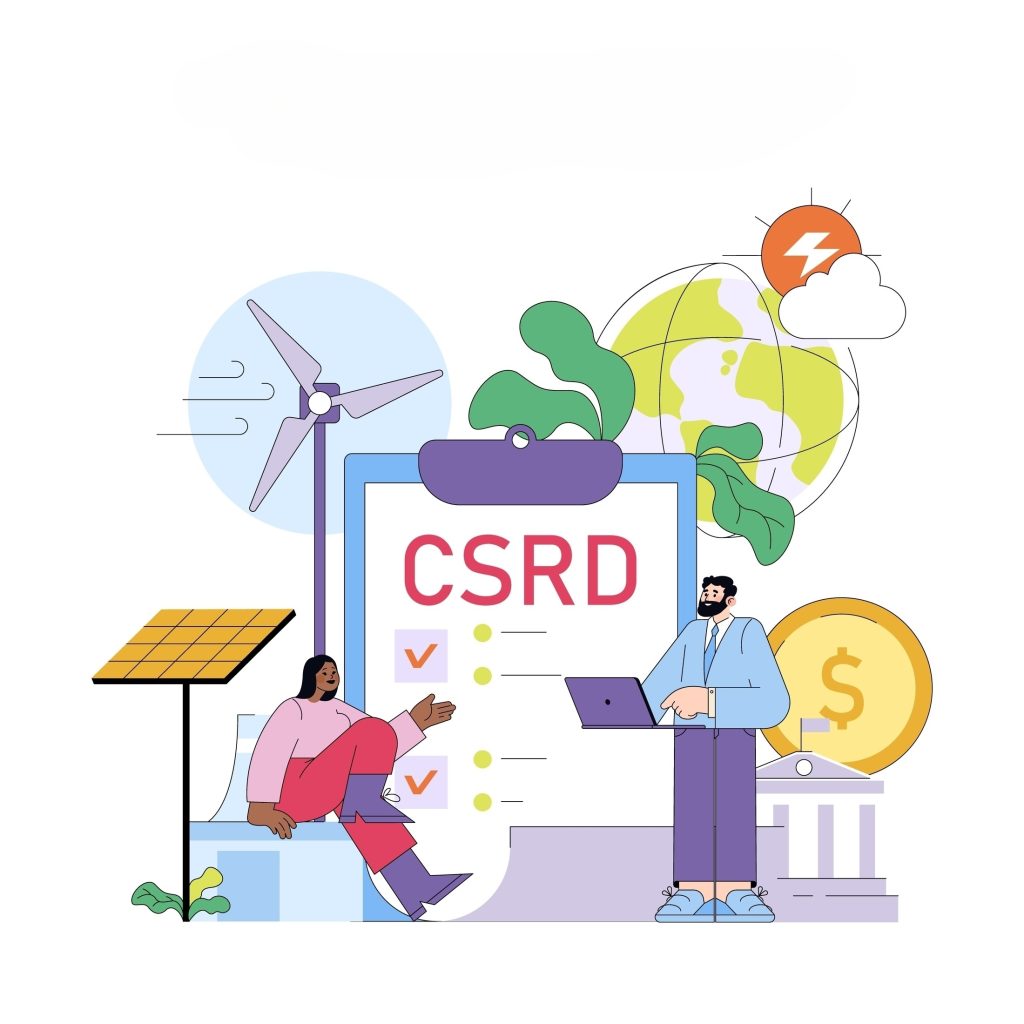
O mundo corporativo atravessa uma transformação sem precedentes na forma como comunica seu valor à sociedade. Se antes o sucesso de uma companhia era medido quase exclusivamente por balanços financeiros, hoje a sustentabilidade assumiu o protagonismo estratégico. No centro dessa mudança está a CSRD (Corporate Sustainability Reporting Directive), uma diretiva da União Europeia que não apenas redefine o relato de informações não financeiras, mas também estabelece um novo padrão global que já começou a cruzar o Atlântico e a bater à porta das empresas brasileiras.

A CSRD é a evolução direta da antiga diretiva de relatórios não financeiros (NFRD). Ela surgiu da necessidade da União Europeia de canalizar investimentos para atividades sustentáveis, como parte do “Pacto Ecológico Europeu”. O objetivo central é simples, porém ambicioso: colocar os relatórios de sustentabilidade no mesmo nível de rigor, comparabilidade e auditabilidade dos relatórios financeiros tradicionais.

Diferentemente de frameworks voluntários do passado, a CSRD introduz o conceito de “dupla materialidade”. Isso significa que as empresas não devem apenas reportar como as mudanças climáticas afetam seus negócios, mas também como as suas operações impactam o meio ambiente e as pessoas. É uma via de mão dupla que exige transparência total sobre os riscos e as oportunidades vinculadas ao ESG (Ambiental, Social e Governança).

A adaptação na Europa

Na Europa, a implementação da CSRD segue um cronograma rigoroso que começou a valer em 2024 para as maiores empresas. O bloco europeu entendeu que, para atingir a neutralidade carbônica até 2050, o mercado de capitais precisa de dados confiáveis para diferenciar empresas que realmente adotam práticas sustentáveis daquelas que apenas fazem “greenwashing”.

As empresas europeias estão investindo pesadamente em sistemas de coleta de dados e governança interna. Através da EFRAG (European Financial Reporting Advisory Group), o governo europeu estabeleceu normas detalhadas que padronizam o que deve ser reportado. O descumprimento ou a entrega de dados imprecisos agora acarreta riscos reputacionais e sanções legais, elevando a sustentabilidade do nível de “marketing” para o nível de “compliance e auditoria”.

O panorama brasileiro

Pode parecer que uma regra europeia está distante da realidade brasileira, mas o efeito é imediato e multissetorial. Existem três frentes principais que conectam as empresas brasileiras à CSRD:

  • Subsidiárias de empresas europeias: empresas brasileiras que pertencem a grupos europeus deverão fornecer dados detalhados para a consolidação dos relatórios de suas matrizes;
  • Cadeia de suprimentos: se você exporta para a Europa ou fornece para uma gigante europeia, você faz parte do “Escopo 3”. A CSRD exige que as empresas europeias monitorem suas cadeias de valor globais. Ou seja, se o seu cliente na Alemanha precisa reportar a pegada de carbono dele, ele vai exigir que você, fornecedor brasileiro, apresente os seus números;
  • Investimento estrangeiro: investidores globais estão usando os critérios da CSRD como régua para alocação de capital. Empresas brasileiras que desejam captar recursos no exterior precisarão falar essa “nova língua”.

Como as empresas brasileiras devem se preparar

O momento não é de pânico, mas de preparação ativa. O Brasil já possui um alinhamento crescente com as normas internacionais (como as do IFRS/ISSB), o que facilita o caminho, mas a profundidade da CSRD exige novos passos.

Primeiramente, é fundamental que as empresas realizem um diagnóstico de lacunas (gap analysis) para entender quais dados já possuem e o que ainda falta mapear. A governança precisa ser fortalecida: a sustentabilidade não pode mais ficar restrita a um departamento isolado; ela deve estar na mesa do Conselho e integrada à diretoria financeira.

Além disso, a tecnologia será a grande aliada. Coletar dados de emissões, gestão de resíduos e diversidade ao longo de toda a cadeia produtiva requer sistemas robustos de gestão. A transparência será o novo ativo da competitividade: empresas que se anteciparem e apresentarem relatórios sólidos terão mais facilidade para manter contratos internacionais e atrair parcerias estratégicas.

De custo a oportunidade

A CSRD não deve ser vista apenas como uma nova obrigação burocrática ou um custo adicional. Para as empresas brasileiras, especialmente em setores como agronegócio, energia e manufatura, ela representa uma oportunidade de ouro. O Brasil tem uma matriz energética limpa e uma biodiversidade única; saber reportar esses ativos sob a ótica da CSRD pode posicionar nossas empresas como líderes globais na economia de baixo carbono.

A mensagem é clara: o mercado global está mudando as regras do jogo. Aqueles que entenderem a CSRD não apenas como uma norma técnica, mas como uma ferramenta de estratégia e soluções de longo prazo, serão os protagonistas da nova economia sustentável.

Para ter acesso às referências desse texto clique aqui

Quem publicou esta coluna

Rodrigo Thomaz
Especialista em negócios, pessoas, sustentabilidade, governança e marketing, tem mais de 13 anos de experiência em organizações de grande porte. Atua de forma sistêmica na liderança de projetos estratégicos, na estruturação de indicadores para a tomada de decisão executiva e na articulação com stakeholders complexos. É fundador do Instituto Rumo, onde liderou iniciativas de alto impacto socioeconômico, e atua como consultor e articulador institucional, com foco em inovação, eficiência organizacional e geração de valor sustentável no longo prazo.

Você também pode gostar

17 de setembro de 2026

Heterogeneidade Territorial do Bolsa Família: uma Análise por Clusters e Efeitos Fixos

O Programa Bolsa Família (PBF) representa uma das políticas de proteção social mais relevantes globalmente, o que justifica a investigação de seus efeitos diante das acentuadas e heterogêneas desigualdades regionais brasileiras. O estudo avaliou os reflexos socioeconômicos dos repasses do programa sobre a saúde, a educação e o mercado de trabalho nos municípios brasileiros, no período de 2004 a 2019. Para isso, aplicou-se a técnica de agrupamento K-means para segmentação territorial e estimaram-se modelos econométricos de dados em painel com efeitos fixos, tanto a nível nacional quanto segregados por clusters. Os resultados revelaram a natureza anticíclica do PBF no mercado de trabalho, com uma relação negativa entre repasses e vínculos empregatícios formais em quatro dos cinco clusters, sugerindo que os recursos foram mais intensos onde o mercado formal falhou. Na saúde, o programa associou-se à redução significante da mortalidade infantil evitável em municípios com maior equilíbrio socioeconômico, mas não apresentou efeito detectável em agrupamentos de maior precariedade estrutural, indicando que a transferência de renda é necessária, porém insuficiente sem infraestrutura de saúde funcional. Na educação, a análise por subperíodos mostrou atenuação progressiva do coeficiente nacional, refletindo a convergência das taxas de matrícula para um patamar de alta inércia temporal. Concluiu-se que o PBF cumpriu seu objetivo de proteção social de forma anticíclica e territorialmente focalizada, mas sua capacidade de transformar indicadores estruturais dependeu da sinergia com investimentos em infraestrutura pública.

Palavras-chave: Bolsa Família; Mortalidade Infantil; Municípios Brasileiros; Painel de Dados; Política Pública.

Gestão Tributária

17 de setembro de 2026

Limites Jurídicos e Práticos da Dedutibilidade Retroativa dos Juros sobre Capital Próprio

A gestão tributária adequada é crucial para a saúde financeira das empresas, especialmente no complexo sistema tributário brasileiro. Os Juros sobre Capital Próprio (JCP) constituem um mecanismo jurídico relevante para a remuneração do capital próprio, utilizado para otimizar a carga tributária. O estudo investigou a controvérsia sobre a dedutibilidade de JCP referentes a exercícios anteriores à deliberação societária que autoriza seu pagamento. Aplicou-se a metodologia de pesquisa e análise documental empírica, baseada em “Normative Systems”, para identificar cinco propriedades representativas dos argumentos jurídicos na jurisprudência administrativa e judicial. Analisaram-se acórdãos do Conselho Administrativo de Recursos Fiscais (CARF), revelando padrões decisórios predominantes, divergências interpretativas, incoerências argumentativas e significativa insegurança jurídica. Os resultados indicaram forte tendência de invalidação dos planejamentos envolvendo JCP extemporâneos na esfera administrativa. Contudo, o julgamento do Tema 1319 pelo Superior Tribunal de Justiça (STJ) seguiu direção oposta, consagrando tese favorável à dedutibilidade e estabelecendo um precedente paradigmático que pode influenciar a jurisprudência administrativa e redefinir os critérios decisórios.

Palavras-chave: CARF; gestão tributária; limitação temporal; lucro real; planejamento tributário.

17 de setembro de 2026

Símbolos da Moda Esportiva: Consumo, Identidade e Status entre Consumidores Brasileiros

A moda esportiva consolidou-se como linguagem simbólica de distinção social nas últimas décadas, impulsionada pela expansão do mercado de wellness e pela reconfiguração dos padrões de prestígio nas sociedades de consumo contemporâneas. O estudo objetivou compreender como os símbolos da moda esportiva influenciaram a construção de identidade e pertencimento e sua associação ao prestígio social entre consumidores brasileiros que adquiriram produtos do setor nos últimos 12 meses. Desenvolveu-se a pesquisa por meio de levantamento bibliográfico e pesquisa descritiva, com levantamento do tipo survey aplicado a uma amostra não probabilística por conveniência de 445 consumidores brasileiros de moda esportiva. Os principais resultados indicaram que a maioria dos respondentes associou marcas esportivas a percepções de status social; mais da metade reconheceu o wellness como novo símbolo de prestígio; e parcela expressiva percebeu o sportstyle como mais aceito em ambientes formais de trabalho. Em contrapartida, formas ostensivas de sinalização, como preferência por logotipos visíveis, influência de redes sociais e disposição a pagar sobrepreço, foram amplamente rejeitadas, revelando uma dissociação entre a atribuição simbólica de status e o comportamento de sinalização ostensiva. O consumidor brasileiro de moda esportiva com elevado capital cultural operou por meio de sinais simbólicos sutis e não ostensivos, compatíveis com o fenômeno do consumo inconspícuo, no qual a distinção social se manifestou de forma internalizada.

Palavras-chave: Consumo inconspícuo; Distinção; Prestígio social; Sportstyle; Wellness.

17 de setembro de 2026

Modelo Validado de Formação de Competência Técnica e Habilidades Não Técnicas em Indústrias Químicas Complexas

Analisou-se a implementação de um processo sistemático para o desenvolvimento e a atualização de competências técnicas e habilidades não técnicas em Operações Industriais e Segurança de Processo em uma indústria química de alta complexidade, pertencente a uma multinacional localizada no Polo Petroquímico de Camaçari, Bahia. O estudo objetivou implementar um processo mensurável e sustentável que assegurou a competência técnica e não técnica de 100% dos operadores, em conformidade com a legislação estadual da Bahia, diretrizes de institutos internacionais e políticas corporativas. A pesquisa caracterizou-se como um estudo de caso de abordagem mista, que envolveu diagnóstico documental, entrevistas semiestruturadas com 85 operadores experientes, análise de tarefas críticas e o desenvolvimento e aplicação piloto de um programa modular de treinamento. Este processo evidenciou a necessidade de alinhamento e atualização sistemática das competências requeridas. Os resultados obtidos indicaram a eficácia do modelo proposto, com 100% dos operadores concluindo os módulos teóricos e práticos e alcançando uma taxa de aprovação superior a 80%, além de conformidade operacional em campo. O trabalho contribuiu com um modelo estruturado de formação, incluindo matriz de competências, programas modulares de treinamento e diretrizes para certificação e recertificação, demonstrando potencial de replicação em outras unidades industriais de elevada complexidade e risco, e fortalecendo a segurança de processo e a sustentabilidade operacional.

Palavras-chave: Capacitação; Competência; Habilidades não técnicas; Segurança de processo; Treinamento.

Compliance E Esg

17 de setembro de 2026

Governança Pública Climática e Enchentes de 2024 no Rio Grande do Sul

As enchentes de 2024 no Rio Grande do Sul evidenciaram fragilidades estruturais na governança pública em um contexto federativo submetido a risco climático extremo. Este trabalho analisou, no recorte temporal de maio de 2024 a maio de 2025, como a atuação federal, estadual e municipal se estruturou diante da crise e em que medida a comparação com os Países Baixos ofereceu parâmetros úteis para o fortalecimento da resiliência institucional. A pesquisa adotou abordagem qualitativa, aplicada, exploratória e comparativa, com análise documental e análise de conteúdo de fontes oficiais, relatórios técnicos internacionais, atos normativos e pronunciamentos institucionais, organizados por categorias temáticas e interpretados com apoio do Modelo das Três Linhas do IIA. Os resultados mostraram que, embora os três níveis de governo tenham criado ou reestruturado instrumentos relevantes de coordenação e reconstrução após o desastre, prevaleceu uma institucionalidade reativa, posterior ao evento, com lacunas de continuidade administrativa, integração preventiva, monitoramento e accountability. Na comparação internacional, o modelo neerlandês destacou-se por combinar autoridade operacional permanente, base territorial clara, financiamento próprio e mecanismos mais robustos de monitoramento e responsabilização. Concluiu-se que os impactos das enchentes foram agravados menos pela ausência formal de normas e mais pela insuficiente articulação entre operação, gestão de riscos e controle. O fortalecimento da governança climática, no caso gaúcho, depende de institucionalizar coordenação, dados, financiamento e accountability em bases permanentes.

Palavras-chave: accountability; adaptação climática; gestão de riscos; governança multinível.

Digital Business

17 de setembro de 2026

Dados e Automação Utilizados em uma Campanha de Marketing na Engenharia Civil

A crescente utilização de dados no marketing digital impulsionou a adoção de estratégias mais orientadas por métricas e desempenho, com o Inbound Marketing em destaque. O uso de ferramentas de Business Intelligence (BI) mostrou-se fundamental para transformar dados em informações estratégicas, apoiando a tomada de decisão e a construção de bases de contatos qualificadas. Analisou-se como a ausência de integração entre sistemas de BI e plataformas de automação de marketing impactou a eficiência operacional e a efetividade das estratégias de Inbound Marketing em uma empresa de engenharia. Para isso, adotou-se uma abordagem descritiva de natureza qualitativa, baseada na análise dos processos operacionais envolvidos, desde a leitura de relatórios extraídos do BI e sua posterior transformação em mailings, até a preparação para importação no RD Station. Os resultados indicaram que o processo atual dependia de etapas manuais e empíricas, demandando tempo significativo. Identificaram-se limitações relacionadas à ausência de integração entre os sistemas, o que impactou diretamente a eficiência operacional e aumentou a dependência de atividades repetitivas. Concluiu-se que a estruturação adequada do processo de gestão de mailings e a integração entre BI e ferramentas de automação de marketing representam uma oportunidade para otimizar fluxos, melhorar a qualidade dos dados e fortalecer as estratégias de Inbound Marketing.

Palavras-chave: Automação de Marketing; Business Intelligence; Inbound Marketing; Integração de Sistemas; RD Station.

17 de setembro de 2026

Detecção de Anomalias no Monitoramento de Saúde de Pontes Usando Redes Neurais

O monitoramento da saúde estrutural de pontes tornou-se cada vez mais relevante diante do envelhecimento das infraestruturas e da intensificação de eventos extremos associados às mudanças climáticas. Nesse contexto, abordagens baseadas em dados destacaram-se como alternativas promissoras para o reconhecimento de anomalias. O estudo objetivou desenvolver e avaliar uma abordagem baseada em aprendizado de máquina para o reconhecimento de anomalias em séries temporais de aceleração estrutural. A metodologia adotada consistiu no uso de autoencoders treinados exclusivamente com dados representativos da condição íntegra, permitindo ao modelo aprender padrões associados ao estado saudável da estrutura; em seguida, o erro de reconstrução, quantificado por meio do erro quadrático médio (MSE), foi utilizado como critério para identificação de desvios em relação a essa condição. O conjunto de dados analisado foi composto por 1767 séries temporais de 1000 pontos cada, pertencentes a duas classes: íntegra (normal) e anômala (danificada). Os resultados obtidos demonstraram que o modelo proposto apresentou elevada capacidade de reconhecimento da classe anômala, com taxa de detecção superior a 90%, e desempenho global satisfatório, com área sob a curva ROC (AUC) próxima de 0,78, indicando boa capacidade discriminativa e reforçando o potencial da abordagem para aplicações em monitoramento estrutural.

Palavras-chave: Autoencoders; Detecção de Anomalias; Monitoramento de Pontes; Redes Neurais.

17 de setembro de 2026

Gestão Escolar Integrada: o Papel da Direção Administrativa na Capacitação da Equipe de Gestão Pedagógica para a Compreensão do Orçamento Escolar

A administração escolar foi abordada sob a perspectiva da integração entre gestores administrativos e pedagógicos, com foco na participação democrática, capacitação e qualificação dos atores. O objetivo geral consistiu na elaboração de um Guia de Orientações para Orçamento, direcionado à equipe de gestão pedagógica e mediado pela direção administrativa, visando instrumentalizar esses profissionais para a compreensão e participação nos processos financeiros e decisórios da instituição. Para tanto, o estudo desenvolveu-se em uma instituição particular privada, adotando uma abordagem qualitativa, descritiva e aplicada, com procedimento metodológico de estudo de caso. A pesquisa mapeou desafios práticos e dificuldades de comunicação entre os setores, analisou referenciais teóricos da gestão escolar e estruturou o instrumento formativo proposto. Os resultados demonstraram que a ausência de integração entre as áreas administrativa e pedagógica pode comprometer a efetividade da gestão escolar, evidenciando a necessidade de processos formativos contínuos que promovam entendimento mútuo, cooperação e construção coletiva de soluções. O Guia proposto fortaleceu a gestão democrática, elevou a qualificação da equipe pedagógica e melhorou os processos decisórios institucionais, destacando o papel formativo e estratégico do diretor administrativo.

Palavras-chave: Comunicação escolar; Gestão escolar participativa; Orçamento escolar.

Inscreva-se em nossa newsletter!

Receba conteúdos e fique sempre atualizado sobre as novidades em gestão, liderança e carreira com a Revista E&S.

Ao preencher o formulário você está ciente de que podemos enviar comunicações e conteúdos da Revista E&S. Confira nossa Política de Privacidade