O interesse em bitcoin e altcoins: perspectiva acadêmica

Coluna

Data Science Analytics

Gestão Financeira

05 de agosto de 2024

O interesse em bitcoin e altcoins: perspectiva acadêmica

Tecnologia de análise de redes sociais promete moldar o futuro das finanças
Apesar de não estar no seu pico de interesse, conforme o Google Trends, a bitcoin e as altcoins despertam interesse crescente entre investidores, especuladores e pesquisadores. Em termos de pesquisa acadêmica, esse interesse é evidente no Portal de Periódicos da Capes (Coordenação de Aperfeiçoamento de Pessoal de Nível Superior).

Em uma rápida consulta entre 2008 – ano da criação da bitcoin – e 2023, é possível encontrar 7.747 resultados. Ao incluir 2024, esse número aumenta para 9.308, indicando que mais de 20% das pesquisas com bitcoin foram publicadas em 2024 – e o ano ainda não terminou. Esse crescimento no número de publicações reflete o crescente interesse acadêmico e a importância contínua do tema no contexto da pesquisa científica e tecnológica.
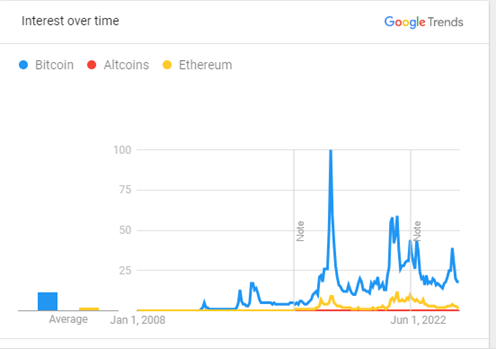
A ascensão da bitcoin e de outras criptomoedas capturou a atenção do público e criou uma onda de pesquisas que buscam entender e prever seus comportamentos de mercado. Essa curiosidade acadêmica pode ser observada em diversas iniciativas que utilizam modelos de aprendizado de máquina, análise de sentimentos em redes sociais e técnicas de otimização de portfólio.

Recentemente, Kadhim et al. (2024) propuseram um modelo de previsão de preços de criptomoedas utilizando uma abordagem híbrida de deep learning. Esse modelo analisa a influência das mídias sociais no valor da bitcoin, utilizando dados on-chain – registrados no banco de dados público das criptomoedas – e informações do Twitter, entre 2014 e 2022.

Por meio de algoritmos como Twitter-RoBERTa e VADER para análise de sentimentos, combinados com uma rede neural LSTM (memória longa de curto prazo), o modelo conseguiu alcançar resultados interessantes na previsão de tendências de mercado. Essa pesquisa destaca como as emoções e percepções expressas nas redes sociais podem ter um impacto direto nos preços das criptomoedas, fornecendo informações importantes para traders e investidores.

Além disso, Jahanbin e Chahooki (2024) desenvolveram um modelo híbrido para análise de sentimentos em textos de redes sociais sobre criptomoedas, utilizando uma técnica conhecida como aprendizado por transferência. Esta técnica envolve a adaptação de um modelo neural, que foi previamente treinado em um grande volume de dados (o domínio de origem), para realizar tarefas em um novo domínio (o domínio de destino), muitas vezes com uma quantidade limitada de dados. Utilizando uma amostra de 25.000 tweets de influenciadores de criptomoedas entre novembro de 2021 e dezembro de 2022, o modelo alcançou uma precisão de 88% e uma taxa de perda de apenas 3%.

Este modelo híbrido emprega o BERT pré-treinado (aprendizado profundo), para extrair características linguísticas do domínio de origem e aplicá-las em uma rede neural implícita para análise no domínio de destino. O BERT, uma rede neural baseada em transformadores, é treinado em grandes volumes de dados para capturar uma série de padrões linguísticos. No modelo proposto, essas características pré-treinadas são transferidas para uma rede neural implícita, a qual é especialmente eficaz para lidar com dados contínuos e intermitentes, como textos, imagens e vídeos. A metodologia também inclui o uso de decaimento temporal para ajustar a taxa de aprendizado no algoritmo de otimização AdamW. O decaimento temporal permite que a taxa de aprendizado diminua gradualmente ao longo do tempo, otimizando o processo de treinamento e evitando ajustes excessivos. Essa combinação de técnicas avançadas de aprendizado profundo demonstra a eficácia do modelo em compreender as percepções do mercado.

Outro estudo relevante, realizado por Wang et al. (2024), investigou a otimização de portfólios durante crises globais utilizando centralidades de rede para selecionar ativos, incluindo criptomoedas. Centralidades de rede são métricas que medem a importância ou influência de um nó numa rede, neste caso, uma rede financeira composta por diferentes ativos. A pesquisa analisou 86 ativos de julho de 2017 a junho de 2023, sugerindo que centralidades específicas melhoram o desempenho dos portfólios.

Utilizando várias medidas de centralidade, os resultados indicaram que as centralidades de autovetor, híbrida e PageRank melhoram o desempenho dos portfólios, enquanto excentricidade e intermediação são inadequadas. As medidas de centralidade utilizadas incluem:

  • Grau: mede o número de conexões diretas de um nó;
  • Autovetor: considera não apenas as conexões diretas, mas também a importância dos nós conectados;
  • Excentricidade: mede a maior distância entre um nó e qualquer outro nó na rede;
  • Intermediação: avalia a frequência com que um nó aparece no caminho mais curto entre outros nós;
  • PageRank: desenvolvida pelo Google, mede a importância de um nó com base na qualidade e quantidade das conexões;
  • Centralidades híbridas: combinam várias medidas de centralidade para uma avaliação mais robusta.

A pesquisa sugere que, durante crises globais, ativos periféricos em redes inter mercado são mais adequados para investimento. Ativos periféricos são aqueles que têm menos conexões diretas e, portanto, são menos influenciados por flutuações sistêmicas. Isso destaca a importância de mercados emergentes menos expostos a choques externos e com mais estabilidade financeira.

Uma revisão bibliométrica conduzida por Carè e Cumming (2024) explorou as transformações no setor financeiro causadas pelos avanços tecnológicos e pela automação entre 1984 e 2022. Analisando 863 artigos, os autores identificaram uma trajetória ascendente consistente em pesquisas focadas em tecnologias de trading rápido e estratégias algorítmicas.

A pesquisa destacou tendências emergentes em criptomoedas e machine learning, que continuarão a moldar as futuras direções de pesquisa. Em termos de criptomoedas, observou-se um crescente interesse no desenvolvimento de modelos de previsão de preços e na análise de sentimentos. Quanto ao machine learning, as áreas de maior destaque incluem otimizar estratégias de trading e integrar técnicas de aprendizado profundo em sistemas de negociação.

A crescente integração de tecnologias avançadas, como machine learning e análise de redes sociais, promete moldar o futuro das finanças. Pesquisas como as destacadas promovem avanços no conhecimento acadêmico e fornecem ferramentas para traders, investidores e reguladores. A segurança cibernética também desempenhará um papel importante na proteção dos mercados financeiros contra ameaças crescentes. Em última análise, a colaboração interdisciplinar e a inovação contínua serão essenciais para navegar pelos desafios e aproveitar as oportunidades em um mercado dinâmico.

O interesse crescente em bitcoin e outras criptomoedas, tanto no mercado quanto na academia, reflete a transformação contínua do setor financeiro impulsionada por inovações tecnológicas. As pesquisas ilustram a diversidade de abordagens e metodologias utilizadas para entender e prever o comportamento das criptomoedas, desde os modelos híbridos de deep learning para previsão de preços até as análises de sentimento e a otimização de portfólios. Essas investigações contribuem para o avanço do conhecimento acadêmico e fornecem ferramentas sólidas para traders, investidores e reguladores nas tomadas de decisão.

Para ter acesso às referências desse texto clique aqui

Quem publicou esta coluna

José Erasmo Silva
José Erasmo Silva é professor, formado em Matemática e Administração, com mais de 25 anos de experiência em gestão empresarial e de pessoas. É mestre e doutor em Administração, com foco em Finanças, e especialista em Data Science e Analytics e em Finanças e Controladoria. Realizou pós-doutorado na Universidade Federal da Bahia (UFBA). Atualmente, atua como professor orientador no MBA em Data Science, Inteligência Artificial e Analytics da USP/Esalq e leciona na EEP/FUMEP e na rede estadual de ensino de São Paulo.

Você também pode gostar

22 de outubro de 2026

Jornada do Consumidor na Decisão de Compra de Infoprodutos no Ambiente Digital

A expansão do comércio eletrônico e a transformação tecnológica impulsionaram a necessidade de compreender o comportamento do consumidor de infoprodutos, cuja experiência percebida tornou-se crucial para o desenvolvimento profissional. O estudo objetivou analisar os fatores que influenciaram a decisão de compra de infoprodutos no ambiente digital, considerando as etapas da jornada do consumidor. Realizou-se uma pesquisa aplicada, quantitativa e descritiva, por meio de um levantamento de campo com 100 consumidores da Serra Gaúcha. A coleta de dados ocorreu via questionário estruturado, utilizando amostragem não probabilística. Os resultados revelaram um público qualificado e com forte comportamento “mobile-first”. Constatou-se que a disponibilidade de informações detalhadas e a aprovação social foram os principais gatilhos de atração na fase de pré-compra. Nas etapas transacionais e posteriores, a minimização de atritos operacionais, a agilidade do acesso imediato e a segurança sistêmica mostraram-se cruciais para a conversão e satisfação, embora lacunas na eficiência do suporte humano tenham sido identificadas. A retenção fundamentou-se na confiança gerada por experiências anteriores positivas, superando o fator preço. Concluiu-se que a jornada do consumidor de infoprodutos opera como um sistema integrado, exigindo alinhamento entre infraestrutura tecnológica, curadoria de conteúdo e humanização do suporte para assegurar o engajamento.

Palavras-chave: Comércio eletrônico; Comportamento do consumidor; Experiência do consumidor; Fidelização; Negócios virtuais.

22 de outubro de 2026

Observatório Digital da Amazônia: Ciência de Dados Aplicada à Análise de Indicadores Sociais, Econômicos, Ambientais e de Saúde

O estado do Amazonas enfrentou desafios históricos na consolidação do Sistema Único de Saúde (SUS), decorrentes de barreiras geográficas, desigualdades socioeconômicas e limitações estruturais. Descreveu-se, neste estudo, o desenvolvimento e a implementação de um geoportal de informações em saúde, concebido para apoiar o monitoramento, a avaliação e o planejamento no contexto amazônico. Adotou-se uma abordagem de estudo de caso descritivo, baseada em análise documental e dados secundários, abrangendo o mapeamento de funcionalidades, a infraestrutura técnica e as etapas de validação da ferramenta. O Portal foi desenvolvido com tecnologias abertas e integrou múltiplas bases de dados nacionais, oferecendo dashboards interativos, mapas temáticos e repositório digital de documentos. Entre os resultados, destacaram-se a visualização georreferenciada de indicadores-chave, a possibilidade de análises comparativas temporais e a utilização da plataforma na revisão de planos de saúde e no redirecionamento de ações estratégicas. O portal pode representar um avanço na governança digital e na gestão baseada em evidências, com potencial de replicabilidade para outros territórios de alta complexidade, desde que acompanhada de investimentos em infraestrutura tecnológica, capacitação profissional e articulação interinstitucional.

Palavras-chave: Amazônia; Avaliação em Saúde; Saúde Digital; Sistemas de Informação em Saúde.

22 de outubro de 2026

Aprendizado Contínuo como Fator de Crescimento Organizacional na Percepção dos Colaboradores

O impacto do aprendizado contínuo e da gestão do conhecimento no crescimento das organizações foi estudado em um cenário de globalização e constantes mudanças. O objetivo do estudo foi analisar a percepção dos colaboradores sobre a cultura de aprendizagem e sua importância para o desenvolvimento pessoal e profissional. Os dados foram obtidos por meio de uma pesquisa anônima, de abordagem quantitativa, utilizando um formulário com questões do tipo “survey” aplicado a 87 profissionais dos setores de tecnologia, saúde, educação, comércio e serviços. Os resultados indicaram que os colaboradores possuíam uma percepção positiva sobre a contribuição do aprendizado contínuo para o crescimento pessoal e organizacional, reconhecendo seus benefícios para o desenvolvimento de novas habilidades, inovação e competitividade. Contudo, observou-se que o incentivo à troca de conhecimento interno e a oferta de treinamentos práticos ainda apresentavam médias moderadas de concordância. Concluiu-se que o aprendizado contínuo contribui significativamente para o desenvolvimento individual e organizacional, sugerindo que as empresas devem desenvolver políticas estratégicas de aprendizado direcionado para novas habilidades, visando maior vantagem competitiva e inovação.

Palavras-chave: Aprendizagem contínua; Autodesenvolvimento; Crescimento organizacional; Gestão do conhecimento; Inovação.

22 de outubro de 2026

Previsão da Inadimplência Agregada no Sistema Financeiro Brasileiro por Modelo Sarimax com Variáveis Macroeconômicas

A inadimplência agregada no sistema financeiro brasileiro é um indicador crucial de risco de crédito, cuja previsão é regulamentada pelas Resoluções CMN n.° 4.557/2017 e 4.966/2021 para a mensuração prospectiva de perdas esperadas. Modelou-se e previu-se a inadimplência agregada por meio do modelo SARIMAX, projetando sua trajetória até dezembro de 2026 sob cenários otimista, base e pessimista. Utilizaram-se 164 observações mensais (julho/2012 a fevereiro/2026) e variáveis macroeconômicas como desemprego, Selic, IPCA, IBC-Br e endividamento das famílias. A especificação com variáveis contemporâneas foi selecionada com base em critérios de informação e estabilidade dos coeficientes, e o diagnóstico dos resíduos confirmou adequação estatística, com MAPE de 3,12%. A inadimplência histórica variou entre 4,33% e 7,64%. A estimação identificou o desemprego (β = 0,2534; p < 0,001) e a Selic (β = 0,2128; p < 0,001) como principais determinantes positivos, com forte persistência temporal (AR(1) = 0,8965). A Selic exibiu correlação crescente com a inadimplência (r = 0,62 no lag 12), enquanto o desemprego demonstrou efeito contemporâneo (r = 0,33). As projeções indicaram inadimplência entre 6,30% e 7,98% em dezembro de 2026, com uma amplitude de 1,68 ponto percentual, evidenciando implicações diretas para o dimensionamento de provisões nas instituições financeiras. Palavras-chave: Desemprego; Modelagem preditiva; Política monetária; Provisão de perdas; Séries temporais.

22 de outubro de 2026

Fatores de Engajamento das Partes Interessadas na Transferência Internacional de Tecnologia para um Hospital Público

Este estudo descreveu os fatores críticos percebidos para o engajamento das partes interessadas na transferência internacional de tecnologia em um hospital público, com foco no planejamento. O objetivo foi descrever esses fatores condicionantes, conforme a percepção de profissionais. Realizou-se um estudo de caso único, aplicando um questionário a 25 profissionais e utilizando análise de conteúdo, complementada por tabulações descritivas. Os principais obstáculos identificados foram resistência à mudança (72%), financiamento (64%), falta de comunicação (60%) e burocracia (40%). Apenas 28% dos respondentes reconheceram a existência de ferramentas adequadas para gestão de stakeholders, enquanto 48% negaram e 24% não souberam informar. Cruzamentos exploratórios indicaram variações na avaliação de influência conforme o tempo de atuação, mas não estabeleceram relações causais. A falta de engajamento foi associada a atrasos, baixa adesão, desperdício de recursos, falhas de comunicação, comprometimento da absorção de conhecimento e riscos à segurança do paciente. As conclusões restringiram-se às percepções do grupo pesquisado e fundamentaram recomendações preliminares para comunicação e coordenação intersetorial.

Palavras-chave: Estudo de caso; Gestão de projetos; Inovação em saúde; Partes interessadas; Setor público.

22 de outubro de 2026

Combate às Perdas Comerciais de Energia Elétrica Utilizando Modelo de Séries Temporais

As perdas comerciais de energia elétrica representaram um dos principais desafios para as distribuidoras, impactando diretamente a sustentabilidade econômica e a qualidade do fornecimento. Avaliou-se a eficiência de modelos de séries temporais, com foco em técnicas de suavização exponencial, na previsão do consumo faturado de unidades consumidoras, para apoiar a identificação de desvios associados a perdas não técnicas. Utilizaram-se dados históricos de consumo mensal de uma distribuidora de energia elétrica no Brasil, segmentados por perfis de comportamento (estacionariedade, tendência e sazonalidade). Aplicaram-se modelos de suavização exponencial simples, Holt e Holt-Winters (aditivo e multiplicativo), comparados a uma média móvel tradicional. O erro percentual absoluto médio (MAPE) foi o critério de avaliação. Adicionalmente, empregou-se a abordagem ETS para seleção automática do modelo e testes de diagnóstico dos resíduos, como Ljung-Box e análise da função de autocorrelação. Os resultados demonstraram que modelos mais robustos apresentaram maior capacidade de adaptação às características das séries e menor erro, com destaque para o desempenho superior em cenários com tendência. Para séries sazonais, o modelo ETS mostrou maior capacidade de adaptação a transições. Concluiu-se que a utilização de modelos de séries temporais mais estruturados contribuiu significativamente para a melhoria da acurácia das previsões e ofereceu suporte analítico relevante para a identificação de perdas comerciais e otimização de processos operacionais e comerciais no setor elétrico.

Palavras-chave: Distribuição de energia; MAPE; Otimização; Previsão de consumo; Suavização exponencial.

Inscreva-se em nossa newsletter!

Receba conteúdos e fique sempre atualizado sobre as novidades em gestão, liderança e carreira com a Revista E&S.

Ao preencher o formulário você está ciente de que podemos enviar comunicações e conteúdos da Revista E&S. Confira nossa Política de Privacidade